


تولید شکلات صنعتی، برخلاف تصور رایج، صرفا ذوب کردن شکلات و ریختن آن در قالب نیست. کیفیت محصول نهایی به نوع ماده کاکائویی، فرمولاسیون چربی و شکر، ریزی ذرات، توسعه طعم در کنچ، تشکیل بلورهای پایدار چربی، شرایط سرد کردن، بسته بندی و کنترل آلودگی وابسته است. از سوی دیگر، قیمت جهانی کاکائو، وابستگی بخشی از مواد اولیه به واردات، کیفیت تجهیزات و سرمایه در گردش بر اقتصادی بودن کارخانه اثر مستقیم دارند. به همین دلیل، طرح توجیهی تولید شکلات باید همزمان به مهندسی فرآیند، مطالعات بازار و محاسبه منابع مالی بپردازد.
در این مقاله، موضوع اصلی راه اندازی واحد تولید شکلات تخته ای شیری و تلخ از خمیر کاکائو، کره کاکائو و دیگر مواد فرآوری شده است؛ نه احداث کارخانه فرآوری کامل دانه کاکائو از مرحله تخمیر و برشته کاری. برای یکسان سازی محاسبات، سناریوی مطالعاتی تولید ۶۰۰ تن محصول بسته بندی شده در سال انتخاب شده است. این اعداد نمونه پیش امکان سنجی در شرایط فرضی سال ۲۰۲۶ هستند و نباید به عنوان قیمت معاملاتی قطعی در ایران یا نتیجه یک طرح بانکی تلقی شوند.
ماهیت طرح تولید شکلات و انتخاب مدل محصول
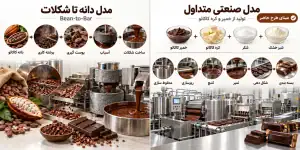
نخستین تصمیم سرمایه گذار تعیین محدوده فناوری است. در مدل «دانه تا شکلات» یا Bean-to-Bar، مواد اولیه از دانه کاکائوی تخمیر و خشک شده آغاز می شوند و کارخانه به تمیزکاری، برشته کاری، پوست گیری، آسیاب و سپس ساخت شکلات نیاز دارد. در مدل صنعتی متداول دیگر، کارخانه خمیر کاکائو، کره کاکائو و سایر مواد را خریداری می کند و تمرکز خود را بر مخلوط سازی، ریزسازی، کنچ، تمپر، شکل دهی و بسته بندی می گذارد. مدل دوم معمولا برای یک واحد متوسط در ایران، از نظر کنترل پیچیدگی، زمان راه اندازی و سرمایه ثابت، گزینه مناسبتری برای بررسی اولیه است؛ با این حال وابستگی آن به تامین کننده مواد کاکائویی بیشتر خواهد بود.
طرح حاضر بر مدل دوم استوار است. تولید شکلات قالبی با مغز یا مرکز پرشده، روکش شکلات روی بیسکویت و ویفر و تافی محصولات قابل توسعه هستند، اما خطوط فرعی، تجهیزات تزریق مغزی، پخت شربت و الزامات متفاوت ایمنی را می طلبند. سرمایه گذاری و مصرف مواد این محصولات نباید بدون اصلاح فرمول و خط با سناریوی مبنا جمع زده شود.
شکلات واقعی با فرآورده کاکائویی مرکب چه تفاوتی دارد؟
شکلات واقعی از اجزای کاکائویی مجاز در استاندارد محصول، از جمله خمیر و کره کاکائو، همراه با سایر اجزای مجاز ساخته می شود. در پوشش یا شکلات مرکب موسوم به Compound ممکن است بخشی از چربی ساختاری از چربی های گیاهی جایگزین تامین شود. انتخاب این چربی، رفتار ذوب، براقیت، تردی، نیاز یا عدم نیاز به تمپر متعارف، قیمت و نام مجاز درج شده روی بسته را تغییر می دهد. هر محصول حاوی پودر کاکائو و روغن گیاهی لزوما مجاز نیست با همان عنوان شکلات واقعی عرضه شود. نام گذاری نهایی باید با استاندارد اجباری و مقررات برچسب گذاری ایران تطبیق داده شود.
محصولات قابل تولید و مشخصات فرمولاسیون
برای کارخانه مورد بررسی، دو محصول اصلی شامل شکلات شیری با افزودنی مغز خشکبار و شکلات تلخ قالبی در نظر گرفته می شود. شکلات سفید، شکلات با مغزی نرم، شکلات بدون شکر افزوده و فرآورده مرکب می توانند به سبد محصول اضافه شوند؛ اما هر کدام آزمون پایداری، تامین ماده اولیه و بعضا تجهیزات اختصاصی دارند. در محصولی که قرار است برای بازار خاصی عرضه شود، مقدار واقعی مواد جامد کاکائو و شیر، چربی، آلرژن ها و ترکیبات باید قابل اثبات باشد.
| گروه محصول | ویژگی فناورانه | پیامد برای تجهیزات و کنترل کیفیت |
|---|---|---|
| شکلات شیری | اجزای کاکائویی به همراه مواد جامد شیر و شکر؛ رنگ و طعم ملایم تر | کنترل رطوبت شیر خشک، ویسکوزیته و حساسیت آلرژنی شیر |
| شکلات تلخ | سهم بالاتر مواد کاکائویی و معمولا نبود ماده شیری در فرمول پایه | کنترل تلخی، طعم، ریزی ذرات و صحت ادعای درصد کاکائو |
| شکلات سفید | کره کاکائو، مواد شیری و شکر بدون جامدات غیرچرب کاکائو | حساسیت زیاد به رنگ، طعم اکسیداسیون چربی و دمای فرآوری |
| شکلات مغزدار یا پرشده | مغز خشکبار، کرم یا مرکز مجزا | کنترل آلرژن، کیفیت مغزی، آب فعال و آلودگی متقاطع |
| روکش مرکب کاکائویی | استفاده از چربی متناسب با تعریف فرآورده مرکب | انتخاب پروفیل سرمایش و برچسب صحیح؛ تمپر با شکلات واقعی یکسان نیست |
استاندارد بین المللی CXS ۸۷-۱۹۸۱ کدکس، برای انواع شکلات حداقل هایی از اجزای کاکائویی یا شیری را تعریف می کند؛ با این حال رعایت آن جای بررسی استاندارد و نام گذاری معتبر ایران را نمی گیرد. درصد کاکائوی درج شده روی برچسب نیز باید بر مبنای ترکیبات تعریف شده و مستندات فرمول محاسبه شود، نه بر اساس رنگ یا تلخی محصول.
معرفی کد آیسیک و کد محصول تولید شکلات
در طبقه بندی بین المللی فعالیت های اقتصادی ISIC بازنگری چهارم، کد ۱۰۷۳ به «تولید کاکائو، شکلات و شیرینی های قندی» اختصاص دارد. این کد، طبقه فعالیت اقتصادی است و به خودی خود شناسه هشت یا ده رقمی یک محصول در سامانه های صنعتی ایران محسوب نمی شود. طبقه ISIC ممکن است فعالیت های تولید شکلات، محصولات کاکائویی، تافی و برخی شیرینی های قندی را در یک گروه قرار دهد، اما هر قلم کالا در ثبت مجوز یا آمار صنعتی می تواند شناسه اختصاصی دیگری داشته باشد.
برای دریافت جواز تاسیس و ثبت ظرفیت، عنوان محصول، مشخصات فناوری و «کد محصول صنعتی» باید از فهرست جاری وزارت صنعت، معدن و تجارت و سامانه مرتبط در زمان اقدام استعلام شود. ارائه یک کد ملی محصول بدون مشاهده همان ردیف رسمی، خطر طبقه بندی اشتباه و تعارض با پروانه را ایجاد می کند. از نظر طبقه بندی تکمیلی کالا در CPC نیز گروه های متفاوتی برای شکلات فله و محصولات بسته بندی شده تعریف شده است و نباید کد CPC را به جای کد محصول ایرانی ثبت کرد.
کد تعرفه گمرکی و HS Code شکلات
در نظام هماهنگ شده گمرکی، ردیف ۱۸۰۶ مربوط به «شکلات و سایر فرآورده های غذایی حاوی کاکائو» است. انتخاب زیرردیف تابع شکل کالا، وزن بسته بندی، وجود مغزی و ترکیب محصول است؛ ازاین رو همه اقلام کارخانه در یک زیرردیف شش رقمی قرار نمی گیرند.
| کد HS در سطح شش رقمی | شرح عمومی | کاربرد در بررسی طرح |
|---|---|---|
| 1806.10 | پودر کاکائو حاوی شکر یا سایر شیرین کننده ها | محصولی متفاوت از شکلات تخته ای |
| 1806.20 | سایر فرآورده ها در بلوک، تخته یا میله با وزن بیش از ۲ کیلوگرم، یا حالت فله مشمول شرح ردیف | شکلات صنعتی فله و برخی فرآورده های میان خطی |
| 1806.31 | بلوک، تخته یا میله با وزن حداکثر ۲ کیلوگرم، پرشده | شکلات تخته ای مغزدار واجد تعریف گمرکی |
| 1806.32 | بلوک، تخته یا میله با وزن حداکثر ۲ کیلوگرم، غیرپرشده | بخشی از محصولات قالبی بدون مغزی |
| 1806.90 | سایر شکلات ها و فرآورده های حاوی کاکائو | اقلام خارج از زیرردیف های بالا |
کدهای فوق ساختار بین المللی شش رقمی هستند. تعرفه ملی، حقوق ورودی، مجوز ثبت سفارش و محدودیت های صادراتی می توانند با سال و ترکیب محصول تغییر کنند و باید با کتاب مقررات صادرات و واردات همان سال و اظهارنامه واقعی کنترل شوند. آمار گروه ۱۸۰۶ برای اندازه گیری دقیق فقط «شکلات تخته ای» کافی نیست، زیرا سایر فرآورده های حاوی کاکائو نیز در آن ثبت می شوند.
مواد اولیه، کیفیت خرید و زنجیره تامین
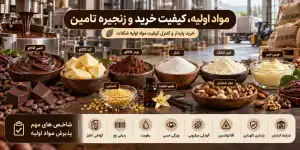
تامین پایدار مواد اولیه در کارخانه شکلات، بخشی از طراحی فنی است. خمیر کاکائو، کره کاکائو، پودر کاکائو، شکر، شیر خشک، چربی شیر، امولسیفایر، طعم دهنده و مغز خشکبار از نظر مشخصات، مدت تامین و شرایط انبارش تفاوت دارند. ترکیبات کاکائویی عمدتا تابع بازار جهانی هستند؛ در خرید داخلی نیز ممکن است قیمت ریالی آنها از نرخ ارز و شرایط تامین وارداتی متاثر شود. در مقابل، شکر و برخی افزودنی ها را می توان از تامین کنندگان داخلی با شرایط متفاوت تهیه کرد.
شاخص های مهم پذیرش مواد اولیه
در خمیر و کره کاکائو باید گواهی آنالیز، ویژگی حسی، اسیدیته و شاخص های فساد چربی، آلاینده های احتمالی و ردیابی بچ کنترل شود. برای پودر و خمیر کاکائو، مشخصات رطوبت، اندازه ذرات، فلزات سنگین در صورت الزام بازار هدف و آلودگی میکروبی اهمیت دارند. در شیر خشک، رطوبت، کیفیت میکروبی و پایداری نگهداری و در مغزها، آفلاتوکسین، شکستگی، میزان چربی اکسید شده و آلرژن ها باید بررسی شوند. خرید ارزان تر بدون ارزیابی ضریب افت، یکنواختی و انطباق آزمایشگاهی ممکن است به محصول پرهزینه تر منجر شود.
فرمول نمونه و تراز مواد برای ظرفیت ۶۰۰ تن
فرض می شود ۷۰ درصد خروجی، معادل ۴۲۰ تن شکلات شیری مغزدار و ۳۰ درصد، معادل ۱۸۰ تن شکلات تلخ باشد. ترکیبات زیر نمونه محاسباتی برای توضیح منطق مواد هستند؛ فرمول نهایی باید با استاندارد محصول، آزمون حسی، آلرژن، محتوای کاکائو و عملکرد ماشین آلات بازطراحی شود.
| ماده | سهم در شکلات شیری | سهم در شکلات تلخ | مقدار در محصول نهایی سالانه | خرید سالانه با بازده ۹۸ درصد |
|---|---|---|---|---|
| خمیر کاکائو | ۱۶٪ | ۴۰٪ | ۱۳۹٫۲ تن | ۱۴۲٫۰ تن |
| کره کاکائو | ۱۲٪ | ۱۳٪ | ۷۳٫۸ تن | ۷۵٫۳ تن |
| شکر | ۴۰٪ | ۴۵٪ | ۲۴۹٫۰ تن | ۲۵۴٫۱ تن |
| شیر خشک | ۲۱٪ | صفر | ۸۸٫۲ تن | ۹۰٫۰ تن |
| چربی شیر | ۶٪ | صفر | ۲۵٫۲ تن | ۲۵٫۷ تن |
| لسیتین | ۰٫۵٪ | ۰٫۵٪ | ۳٫۰ تن | ۳٫۱ تن |
| طعم دهنده | ۰٫۵٪ | ۰٫۵٪ | ۳٫۰ تن | ۳٫۱ تن |
| مغز خشکبار | ۴٪ | ۱٪ | ۱۸٫۶ تن | ۱۹٫۰ تن |
| جمع | ۱۰۰٪ | ۱۰۰٪ | ۶۰۰٫۰ تن | ۶۱۲٫۲ تن |
در این مثال برای تولید ۶۰۰ تن محصول قابل فروش، تقریبا ۶۱۲٫۲ تن مواد وارد فرآیند می شود و اختلاف تقریبی ۱۲٫۲ تن، مجموع فرضی افت های وزنی و اقلام غیرقابل بازیافت است. نرخ ۹۸ درصد یک فرض مطالعاتی است، نه ضریب استاندارد صنعت؛ در طراحی واقعی باید دورریز مرحله راه اندازی، باقی مانده مخازن، برگشتی قابل فرآوری، مغزی و ضایعات بسته بندی جداگانه اندازه گیری شوند. همچنین مغز خشکبار در تراز وزن محصول لحاظ شده و نباید مجددا به ظرفیت شکلات خالص اضافه شود.
فرآیند تولید شکلات صنعتی از مواد کاکائویی آماده
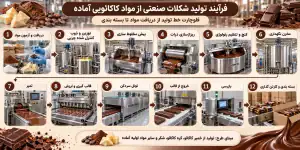
در خط انتخابی، خمیر و کره کاکائو به همراه شکر و دیگر اجزای خشک پس از توزین و کنترل ورودی، آماده سازی و مخلوط می شوند. جرم شکلات سپس به ریزی و ویژگی جریان مطلوب می رسد، طی کنچ از نظر طعم و رفتار رئولوژیک اصلاح می شود، در مخزن نگهداری آماده قالب گیری می ماند، با پروفیل مناسب تمپر می شود و پس از قالب گیری، سرد کردن و کنترل، بسته بندی می شود. ترتیب دقیق می تواند با فناوری «بال میل-کنچ» یا «ریفاینر غلتکی-کنچ» تغییر کند؛ فرمول و ترتیب افزودن چربی باید با طراحی تامین کننده تجهیزات هماهنگ باشد.
مسیر نمونه خط چنین است: دریافت و آزمون مواد ← توزین و ذوب کنترل شده چربی ← پیش مخلوط سازی ← ریزسازی ذرات ← کنچ و تنظیم رئولوژی ← مخزن نگهداری ← تمپر ← قالب گیری و لرزش ← تونل سردکن ← خروج از قالب ← بازرسی ← بسته بندی و کارتن گذاری.
دریافت، توزین و آماده سازی مواد
مواد ورودی باید براساس کد بچ شناسایی شوند و پس از نمونه برداری، صرفا در وضعیت آزادشده توسط کنترل کیفیت مصرف شوند. کره و خمیر کاکائو در مخازن دارای کنترل دما نرم یا ذوب می شوند؛ شکر و پودرها از نظر کلوخه و ذرات خارجی کنترل شده و در صورت نیاز پیش آسیاب می شوند. میزان افزودن مواد با باسکول و سیستم بچینگ ثبت می شود، زیرا نوسان اندک در نسبت چربی به مواد جامد می تواند فشار پمپ، توان آسیاب و ویسکوزیته محصول را تغییر دهد.
پیش مخلوط سازی و ریزسازی ذرات
در میکسر گرم شونده، شکر، خمیر کاکائو و بخشی از کره کاکائو یا چربی مجاز تا تشکیل جرم مناسب برای انتقال و آسیاب ترکیب می شوند. در خط غلتکی، بخش مهمی از کنترل با توزیع اندازه ذرات و وضعیت چربی قبل از غلتک ها مرتبط است. در خط بال میل، جرم شکلات از محفظه حاوی گلوله و سامانه گردش عبور می کند. ریزی هدف در بسیاری از محصولات صنعتی حدود ۱۸ تا ۳۰ میکرومتر است، اما معیار پذیرش باید به توزیع واقعی ذرات و آزمون حسی پیوند بخورد؛ کوچک شدن افراطی ذرات، سطح مخصوص و تقاضای چربی را زیاد می کند.
ظرفیت اسمی یک بال میل ۵۰۰ کیلوگرمی به معنای خروجی پیوسته ۵۰۰ کیلوگرم در ساعت نیست. برای نمونه، مشخصات منتشرشده سازنده VEC درباره مدل بچ ۵۰۰ کیلوگرمی، زمان آسیاب حدود ۴ تا ۶ ساعت را ذکر می کند؛ بنابراین خروجی متوسط تئوری یک دستگاه مستقل، پیش از توقف های عملیاتی، حدود ۸۳ تا ۱۲۵ کیلوگرم بر ساعت خواهد بود. برای خطی با آهنگ ورودی ۴۰۰ کیلوگرم بر ساعت باید ترکیب دستگاه های موازی، بال میل پیوسته یا روش دیگری بر مبنای آزمون محصول محاسبه شود. این نکته یکی از مهم ترین ملاحظات بالانس خط است.
کنچ و توسعه طعم
کنچ (Conching) با برش مکانیکی، تنظیم تماس جرم با هوا و کنترل دما به کاهش رطوبت و بخشی از ترکیبات فرار نامطلوب، یکنواخت شدن سطح ذرات و تکامل بافت کمک می کند. زمان و دمای لازم به نوع شکلات، وضعیت مواد ورودی و نوع کنچ وابسته است؛ نمی توان یک زمان ۱۲ تا ۷۲ ساعته را برای همه خطوط امروز الزام دانست. با افزایش دمای فرآیند، سرعت خروج رطوبت و ترکیبات فرار ممکن است بهتر شود، ولی طعم های حساس و ویژگی شیر نیز ممکن است آسیب ببینند. در انتهای کنچ معمولا نسبت نهایی چربی و مقدار امولسیفایر براساس شاخص های جریان تنظیم می شود.
نگهداری جرم و کنترل رئولوژی
مخازن شکلات دارای همزن ملایم و کنترل دما، بین آماده سازی جرم و شکل دهی نقش بافر دارند. شاخص های ویسکوزیته و تنش تسلیم تعیین می کنند که شکلات در نازل قالب گیری درست جریان یابد، حباب آزاد کند و وزن قطعات یکنواخت بماند. افزودن بیشتر لسیتین همیشه به معنی روان تر شدن بی قید و شرط محصول نیست؛ نوع امولسیفایر و بازه عملکرد آن باید در مقیاس پایلوت آزموده شود. مخزن نگهداری همچنین توقف کوتاه دستگاه قالب گیری را از بالادست جدا می کند، اما جای محاسبه ظرفیت فرآیند را نمی گیرد.
تمپر کردن، قالب گیری و سرد کردن
در شکلات حاوی کره کاکائو، تمپر (Tempering) فرآیند کنترل شده ایجاد و حفظ جمعیت مناسب بلورهای چربی است. محصول معمولا گرم، سرد و تا دمای کار دوباره تنظیم می شود؛ پروفیل برای شکلات شیری و تلخ و ترکیب چربی متفاوت است و باید با دستگاه و تمپرمتر تایید شود. تمپر نامناسب می تواند باعث جدا نشدن راحت محصول از قالب، کاهش براقیت، بافت شکننده نامطلوب یا ایجاد سفیدک چربی در زمان نگهداری شود. عدد دما بدون ذکر ترکیب چربی و نحوه اندازه گیری نباید دستور ثابت بهره برداری تلقی شود.
شکلات تمپرشده با دستگاه Depositor در قالب پلی کربنات یا قالب صنعتی مناسب ریخته و با لرزش کنترل شده هوای محبوس آن کاهش می یابد. سپس در تونل با دمای مرحله بندی شده سرد می شود. سرمایش بیش از حد سریع یا کنترل نامناسب نقطه شبنم می تواند مشکلات سطحی و چسبندگی قالب ایجاد کند. برای شکلات دارای مغزی، تجهیزات تهیه پوسته، تزریق مرکز و آب بندی به خط افزوده می شوند و نسبت وزن پوسته به مغزی بخشی از کنترل ظرفیت است.
خروج از قالب، بازرسی و بسته بندی
قطعات خارج شده از قالب از نظر شکستگی، وزن خالص، ظاهر، لکه سطحی و آلودگی خارجی کنترل می شوند. آشکارساز فلز با قابلیت معتبرسازی مناسب محصول و فویل، همراه با کنترل ابزار و شکست قطعات، بخشی از سامانه ایمنی است. در محصول ۱۰۰ گرمی سناریوی مبنا، تولید ۶۰۰ تن برابر با شش میلیون بسته اولیه در سال است؛ با فرض ۲۴ بسته در هر کارتن مادر، نزدیک به ۲۵۰ هزار کارتن لازم می شود. دستگاه بسته بندی باید نه تنها آهنگ متوسط بلکه توقف های ناشی از تعویض رول، تغییر طعم و نظافت را پوشش دهد.
تفاوت فرآیند دانه تا شکلات با خط انتخاب شده
اگر واحد بخواهد از دانه کاکائو شروع کند، باید دانه تخمیر و خشک شده را تامین کرده و سپس عملیات پاکسازی خشک، برشته کاری معتبرسازی شده، خرد کردن، جداسازی پوسته و آسیاب نیب به خمیر کاکائو را اضافه کند. تخمیر صنعتی اولیه معمولا پس از برداشت و خروج دانه از غلاف، در کشور تولیدکننده و قبل از خشک کردن انجام می شود؛ مرحله ای نیست که اصولا بعد از شستشوی دانه خشک وارداتی در خط قالب گیری انجام شود. آسیاب نیب ابتدا خمیر یا لیکور کاکائو تولید می کند و تولید پودر کاکائو نیازمند پرس جداگانه برای جداسازی چربی و آسیاب کیک است. افزودن این واحدها اقتصاد، مصرف مواد و طراحی کارخانه را به طور بنیادی تغییر می دهد.
ماشین آلات تولید شکلات و بالانس خط
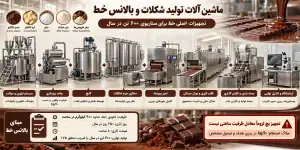
برای سناریوی ۶۰۰ تن، ظرفیت اسمی انتهای خط حدود ۴۰۰ کیلوگرم در ساعت فرض می شود. در ۲۵۰ روز کاری و یک شیفت هشت ساعته، ظرفیت تئوری خط برابر ۸۰۰ تن در سال است؛ با ضریب تحقق جامع ۷۵ درصد، تولید بسته بندی شده ۶۰۰ تن خواهد بود. این ضریب مجموعه توقف ها، کاهش آهنگ تولید، تغییر فرمول و افت های عملیاتی در سطح برنامه تولید را بازنمایی می کند. بازده خرید مواد ۹۸ درصد که در تراز مواد محاسبه شد، باید هنگام مهندسی تفصیلی با تعریف دقیق همین ضریب آشتی داده شود تا افت ها دوبار شمرده نشوند.
| گروه تجهیز | ظرفیت یا مشخصه پیشنهادی برای استعلام | نکته فنی و اقتصادی |
|---|---|---|
| سیستم توزین و میکسر | بچینگ متناسب با حدود ۴۰۰ کیلوگرم در ساعت، مخازن بافر کافی | دقت دوزینگ و جلوگیری از کلوخه شدن |
| واحد ریزسازی | چند دستگاه بچ موازی یا سامانه پیوسته با خروجی تضمینی نزدیک ۴۰۰ کیلوگرم در ساعت | ظرفیت «کیلوگرم در بچ» با «کیلوگرم در ساعت» متفاوت است |
| کنچ | زمان ماند و ظرفیت انباشته منطبق با نرخ روزانه ۲٫۴ تن محصول | گلوگاه بالقوه در شکلات شیری و تلخ |
| مخازن جرم شکلات | حجم بافر مناسب تغییر فرمول و توقف های کوتاه | جلوگیری از توقف کل خط به علت وقفه بسته بندی |
| تمپر پیوسته | رده حدود ۴۰۰ تا ۵۰۰ کیلوگرم در ساعت | آزمایش پایداری بلوری و کنترل دما |
| قالب گیری و تونل سردکن | خروجی واقعی حداقل ۴۰۰ کیلوگرم در ساعت | قالب، وزن قطعه، زمان ماند و طول تونل تعیین کننده است |
| بسته بندی و کارتن گذاری | برای بسته ۱۰۰ گرمی، نرخ متوسط ۴۰۰۰ بسته در ساعت پیش از توقف | تناسب سرعت عملی رول و تعویض فرمت مهم است |
| آزمایشگاه و کنترل نهایی | ویسکومتر/رئومتر کاربردی، سنجش ریزی، رطوبت، تمپر، وزن و فلزیاب | ابزار پذیرش بچ و ثبت کیفیت، نه صرفا تجهیزات نمایشی |
تجهیز ۵۰۰ کیلوگرم بر بچ را نمی توان بدون زمان چرخه، شستشو و تعویض محصول معادل ۵۰۰ کیلوگرم بر ساعت فرض کرد. به عنوان نمونه صنعتی، سازنده هندی VEC برای بال میل ۵۰۰ کیلوگرم، زمان ۴ تا ۶ ساعت و شرکت Morcos برای مدلی از بال میل ۵۰۰ کیلوگرم حدود ۲٫۵ تا ۳ ساعت را گزارش کرده اند. اختلاف این ارقام نشان می دهد مبنای خرید باید «کیلوگرم در ساعت در ریزی هدف و فرمول مشخص» باشد. همچنین معیار پذیرش کارخانه باید FAT و SAT، قابلیت تامین قطعات و مستندات بهداشتی سطوح در تماس با غذا را در برگیرد.
قیمت ماشین آلات و دامنه سرمایه گذاری تجهیزاتی
در آگهی منتشر شده برای بال میل بچ ۵۰۰ کیلوگرمی Gusu، بازه حدود ۱۵ تا ۲۰ هزار دلار آمریکا دیده می شود. این رقم مربوط به یک دستگاه و شرایط همان پیشنهاد فروش است؛ نه خط کامل کارخانه، نه تعهد به کارکرد ۴۰۰ کیلوگرم در ساعت و نه قیمت تحویل و نصب در ایران. قیمت نهایی یک خط شامل تجهیزات اختلاط، چند مرحله ریزسازی، کنچ، مخازن، تمپر، قالب گیری، تونل سردکن، بسته بندی و تجهیزات کمکی به درجه اتوماسیون، کشور سازنده، خدمات، جنس قطعات و تضمین ظرفیت وابسته است.
برای مدل مالی نمونه، ارزش مجموعه ماشین آلات فرآیندی، بسته بندی و جابجایی داخلی برابر ۷۰۵ هزار دلار فرض شده است. این عدد «فرض بودجه اولیه» برای یک پیکربندی نیمه خودکار تا خودکار متوسط است، نه نرخ روز قابل استناد برای خرید. ارقام استعلام رسمی باید براساس فهرست تجهیزات، اینکوترمز، خدمات نصب، حمل، گمرک، آموزش و قطعات یدکی جایگزین شوند. اگر قرارداد دستگاه ها فقط با ظرفیت بدون تعهد به کیفیت و راندمان بسته شود، بهای ظاهرا پایین می تواند باعث افزایش بهای واقعی هر کیلوگرم شکلات شود.
کنترل کیفیت، ایمنی غذایی و ماندگاری
در شکلات، پایین بودن فعالیت آب معمولا مانع رشد بسیاری از میکروارگانیسم ها در محصول نهایی می شود، ولی به معنای نبود خطر نیست. سالمونلا می تواند در محیط کم رطوبت و پرچرب زنده بماند؛ به همین دلیل کنترل تامین کننده، روش معتبر حذف یا کاهش خطر در مواد اولیه، طراحی بهداشتی، تفکیک نواحی و برنامه نمونه برداری محیطی اهمیت بالایی دارد. گزارش سازمان ارزیابی ریسک آلمان BfR و رخدادهای بررسی شده توسط EFSA، این خطر را برای صنعت شکلات تایید می کنند. بازرسی چشمی یا ذوب کردن، جایگزین کنترل میکروبی معتبر نیست.
نقاط کنترل در سه سطح
در ورود مواد، گواهی آنالیز، کنترل آلرژن ها، مشخصات چربی، رطوبت، آلودگی و ردیابی بررسی می شوند. در فرآیند، ریزی ذرات، رفتار رئولوژیک، زمان و دمای کنچ، صحت عملکرد تمپر، وزن قالب و کنترل جداشدن از قالب ثبت می شود. در محصول نهایی، ظاهر، شکستگی، صدای شکست، ذوب در دهان، وزن خالص، بسته بندی سالم، آزمون های مورد نیاز میکروبی و آلاینده، الزامات برچسب و مطالعه ماندگاری کنترل می شوند. طرح HACCP باید بر اساس خطرهای واقعی و چیدمان کارخانه تنظیم شود؛ تعیین CCP بدون تحلیل خطر معتبر نیست.
سفیدک چربی، سفیدک قندی و جلوگیری از برگشتی
سفیدک چربی (Fat bloom) از ناپایداری بلورهای چربی، تغییرات دما، ناسازگاری چربی مغزی و جابه جایی فاز چربی تاثیر می پذیرد. سفیدک قندی (Sugar bloom) معمولا با تماس رطوبت، حل موضعی شکر و تبلور مجدد آن مرتبط است. این دو عیب مشابه سفید دیده می شوند، اما روش اصلاح آنها یکسان نیست؛ سفیدک چربی را نمی توان با کاهش ساده رطوبت محیط به طور کامل درمان کرد و برای سفیدک قندی نیز تنظیم تمپر به تنهایی کافی نیست.
ماندگاری باید با آزمون روی فرمول و بسته واقعی تعیین شود. برای شکلات قالبی بدون مغزی مرطوب، بازه های تجاری چند ماه تا بیش از یک سال در بازار وجود دارد، اما درج عددی مانند ۱۲ ماه بدون بررسی پراکسید چربی، ظاهر، طعم، شرایط حمل و آزمون پایداری قابل دفاع نیست. در شکلات های حاوی مغزی یا خامه، خطرهای رطوبتی و میکروبی می توانند ماندگاری را به طور محسوس کاهش دهند.
بسته بندی صنعتی شکلات
بسته بندی علاوه بر حفظ ظاهر و هویت محصول باید از نور، بوهای خارجی، نفوذ رطوبت، آسیب مکانیکی و نوسان حرارتی تا حد ممکن محافظت کند. برای قالب های ۱۰۰ گرمی، فیلم چندلایه مناسب تماس با غذا یا ترکیب لفاف داخلی و روکش چاپی می تواند استفاده شود؛ اما انتخاب ساختار دقیق به آزمون نفوذپذیری، کیفیت دوخت، خواص مکانیکی و قابلیت فرآیند در دستگاه وابسته است. چاپ رنگی زیبا بدون آزمون انتقال مواد، مقاومت جوهر، کیفیت درز و سازگاری با نگهداری مواد غذایی کافی نیست.
پیشنهاد برچسب باید شامل نام قانونی محصول، ترکیبات به ترتیب، وزن خالص، نام و نشان تولیدکننده، بچ، تاریخ ها، شرایط نگهداری و اعلام آلرژن ها براساس الزامات ایران باشد. در شکلات های مغزدار، وجود آجیل و احتمال حضور شیر یا سویا باید با برنامه مدیریت آلرژن و اظهار صحیح هماهنگ شود. برای صادرات، برچسب کشور مقصد، الزامات زبان و استانداردهای آن بازار جداگانه بررسی خواهد شد.
وضعیت بازار شکلات در ایران و جهان
بازار شکلات تابع ارزش و حجم مصرف، سطح قیمت، قدرت خرید و نوع محصول است. اعداد فروش جهانی که از گزارش های بازاریابی با تعریف های متفاوت به دست می آیند، به آسانی با یکدیگر قابل مقایسه نیستند. شاخص محکم تر برای ارزیابی ریسک مواد اولیه، گزارش سازمان بین المللی کاکائو ICCO است: طبق بولتن آگوست ۲۰۲۶، تولید جهانی دانه کاکائو برای سال زراعی ۲۰۲۴/۲۵ حدود ۴٫۷۳۳ میلیون تن و آسیاب جهانی حدود ۴٫۶۴۹ میلیون تن برآورد شده و مازاد عرضه حدود ۳۷ هزار تن گزارش شده است. این ارقام مربوط به «دانه کاکائو» هستند، نه ظرفیت یا فروش شکلات نهایی؛ همچنین برآوردها قابل بازنگری اند.
در ایران، به علت نبود یک مجموعه داده عمومی، جامع و قابل اتکای به روز در منابع بررسی شده برای تولید همه انواع شکلات با تعریف یکسان، اعلام اندازه قطعی بازار داخلی یا شمار قطعی واحدهای فعال بدون استناد به داده پروانه های بهره برداری و آمار تولید، قابل دفاع نیست. برای مطالعات اختصاصی باید ظرفیت واقعی و عملکرد واحدهای دارای پروانه، داده تولید تشکل ها و اطلاعات گمرک در سطح زیرردیف ها یکپارچه شود. رابطه «مصرف ظاهری = تولید داخلی + واردات – صادرات» تنها هنگامی معنی دارد که پوشش محصول، دوره زمانی، تغییر موجودی و ثبت تجارت قابل مقایسه باشند.
داده های قابل ردیابی تجارت خارجی ایران
داده های WITS/UN Comtrade برای سال میلادی ۲۰۲۴ و گروه HS ۱۸۰۶، برخی مقاصد صادراتی و مبادی ورود به ایران را نشان می دهد. اعداد جدول زیر از گزارش کشورهای شریک یا اصطلاحا داده آینه ای هستند؛ بنابراین ممکن است با آمار مستقیم گمرک ایران، مبنای ارزش گذاری و سال شمسی اختلاف داشته باشند.
| جریان تجارت ۲۰۲۴ | شریک تجاری | وزن ثبت شده | ارزش ثبت شده |
|---|---|---|---|
| واردات شریک از ایران، معادل صادرات ایران | عراق | حدود ۴۹۳۹٫۷ تن | حدود ۴۰٫۸۸ میلیون دلار |
| واردات شریک از ایران، معادل صادرات ایران | جمهوری آذربایجان | حدود ۱۳۶۲٫۳ تن | حدود ۲٫۳۳ میلیون دلار |
| واردات شریک از ایران، معادل صادرات ایران | عمان | حدود ۱۰۷۳٫۹ تن | حدود ۱٫۵۷ میلیون دلار |
| صادرات شریک به ایران، معادل واردات ایران | ترکیه | حدود ۲۰۴۶ تن | حدود ۸٫۴۶ میلیون دلار |
| صادرات شریک به ایران، معادل واردات ایران | گرجستان | حدود ۲۷۸٫۹ تن | حدود ۱٫۴۸ میلیون دلار |
| صادرات شریک به ایران، معادل واردات ایران | آلمان | حدود ۲۴۸٫۴ تن | حدود ۲٫۲۱ میلیون دلار |
وجود صادرات ثبت شده به عراق یا واردات از ترکیه نشان دهنده جریان تجارت گروه ۱۸۰۶ است، نه تقاضای تضمینی برای شکلات شیری با فرمول و قیمت این طرح. مقایسه ارزش واحد نیز به دلیل تنوع محصولات، مخلوط شدن اقلام بسته بندی و فله و تفاوت مبنای گمرکی باید با احتیاط انجام شود. برای برآورد واقعی فروش کارخانه جدید، قراردادهای قابل تحقق و آزمون پذیرش محصول اهمیت بیشتری از ضرب یک درصد دلخواه در اندازه بازار دارد.
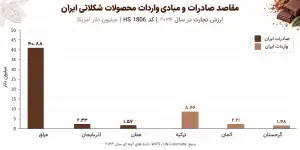
بررسی داده های آینه ای تجارت خارجی محصولات شکلاتی ایران در سال ۲۰۲۴ نشان می دهد که عراق با ارزش واردات حدود ۴۰٫۸۸ میلیون دلار از ایران، در میان مقاصد بررسی شده جایگاه نخست را دارد و فاصله قابل توجهی با جمهوری آذربایجان و عمان نشان می دهد. در سمت واردات نیز ترکیه با حدود ۸٫۴۶ میلیون دلار، مهم ترین مبدا در میان کشورهای بررسی شده است. این تمرکز تجاری از یک سو ظرفیت بازارهای منطقه ای را برای صادرات محصولات حاوی کاکائو نشان می دهد و از سوی دیگر، اهمیت تنوع بخشی به بازارهای هدف و ارزیابی رقابت محصولات وارداتی را برجسته می کند. البته این ارقام مربوط به گروه تعرفه HS ۱۸۰۶ هستند و نباید به عنوان کل صادرات و واردات شکلات ایران یا سهم بازار یک محصول مشخص تفسیر شوند.
نقش قیمت کاکائو و انتخاب محصول
در ساختار بهای تمام شده نمونه این مقاله، خمیر کاکائو و کره کاکائو بزرگترین بخش ارزش مواد را تشکیل می دهند؛ بنابراین نوسان آنها از صرفه جویی های جزئی در سایر مواد مهم تر است. در شکلات تلخ، سهم بالاتر اجزای کاکائویی می تواند هزینه ماده پایه را افزایش دهد، اما کیفیت و قیمت فروش نیز متفاوت است. شکلات مرکب ممکن است هزینه چربی متفاوتی داشته باشد، با این حال نمی توان هزینه پایین تر را بدون بررسی نام قانونی و کیفیت حسی مزیت اقتصادی قطعی دانست. هدف این بخش پیش بینی خودکار رشد تقاضا نیست؛ بلکه روشن کردن داده هایی است که سرمایه گذار باید برای آزمون بازار واقعی گردآوری کند.
ظرفیت پیشنهادی کارخانه و برنامه بهره برداری
سناریوی مرجع بر ۲۵۰ روز کار در سال، یک شیفت هشت ساعته و نرخ اسمی ۴۰۰ کیلوگرم محصول در ساعت استوار است. حاصل ضرب این اعداد، ظرفیت تئوری ۸۰۰ تن در سال را می دهد. با فرض تحقق جامع ۷۵ درصد، خروجی بسته بندی شده به ۶۰۰ تن می رسد؛ یعنی میانگین ۲٫۴ تن در روز یا ۳۰۰ کیلوگرم در هر ساعت برنامه ریزی شده. نرخ ۷۵ درصد حاصل یک مدل فرضی است و پیش از تصمیم خرید باید با زمان سنجی تغییر فرمول، ظرفیت آزمایشگاهی، توقف های قالب گیری و بسته بندی و در دسترس بودن مواد جایگزین شود.
برای ۶۰۰ تن خروجی در بسته های ۱۰۰ گرمی، حدود ۶ میلیون لفاف اولیه و در حالت ۲۴ عددی، ۲۵۰ هزار کارتن ثانویه لازم است. با اضافه کردن ذخیره احتیاطی برای آسیب چاپ، تنظیم اولیه بسته بندی و تغییر طرح، تعداد سفارش بسته بندی بیش از مقدار تئوری خواهد بود؛ در مدل مالی برای سادگی تعداد پایه و هزینه نمونه مستقیم استفاده شده است. ظرفیت اسمی ماشین های قالب گیری و بسته بندی بهتر است کمی بالاتر از نیاز میانگین تعریف شود تا اختلال کوتاه مدت سبب توقف کل خط نشود.
در مقیاس کوچک، کارگاه تولید چند ده تن در سال ممکن است با ملانژر و بسته بندی نیمه دستی آغاز شود؛ اما مشخصات محصول، میزان هزینه سربار و آزمون ایمنی همان سختگیری های پایه را لازم دارد. واحد صنعتی بیش از هزار تن در سال نیز با اضافه شدن شیفت یا خطوط موازی قابل بررسی است، مشروط بر اینکه کنچ، سرمایش، بسته بندی و تدارکات همگام با افزایش ظرفیت توسعه یابند. این مقیاس ها در محاسبات مالی مقاله حاضر ادغام نشده اند.
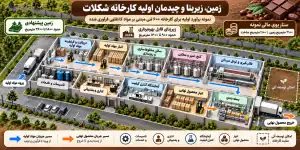
زمین، زیربنا و چیدمان اولیه کارخانه
برای کارخانه ۶۰۰ تنی مبتنی بر مواد فرآوری شده، در یک برآورد اولیه و مشروط به طراحی نهایی، زمینی حدود ۱۸۰۰ تا ۲۶۰۰ مترمربع و زیربنایی در حدود ۹۰۰ تا ۱۳۰۰ مترمربع قابل بررسی است. سناریوی مالی از ۲۱۰۰ مترمربع زمین و ۱۱۰۰ مترمربع ساخت استفاده می کند. از این مقدار می توان حدود ۴۵۰ تا ۶۰۰ مترمربع را به تولید و راهروهای خدماتی، ۲۵۰ تا ۳۵۰ مترمربع را به انبار مواد و محصول، و باقی را به آزمایشگاه، پشتیبانی، اداری و فضاهای لازم اختصاص داد؛ اندازه نهایی باید با مسیر حرکت مواد، تجهیزات نصب شده و پلان بهداشتی تعیین شود.
در طراحی باید دریافت مواد، قرنطینه، انبار مواد آزادشده، سالن مخلوط و ریزسازی، شکل دهی، بسته بندی و انبار محصول مسیرهای مشخص داشته باشند. اجتناب از بازگشت مسیر مواد خام یا کارتن آلوده به ناحیه محصول باز، کنترل گردوغبار شکر و جلوگیری از تلاقی کارکنان با بخش های متفاوت بهداشت اهمیت دارد. انتخاب محل صرفا با کمترین قیمت زمین مناسب نیست؛ دسترسی قانونی، زیرساخت صنعتی، امکان توسعه، شرایط آب و هوایی، نزدیکی تامین کننده و الزامات محیط زیستی نیز باید در طراحی لحاظ شوند.
نیروی انسانی و ساختار عملیاتی
برای یک شیفت تولید با سطح مکانیزاسیون متوسط و بسته بندی خودکار یا نیمه خودکار، برآورد اولیه حدود ۲۰ تا ۲۸ نفر نیروی مستقیم و پشتیبان است. در یک حالت ۲۴ نفره، حدود ۱۲ تا ۱۴ نفر می توانند در آماده سازی، قالب گیری و بسته بندی فعالیت کنند؛ ۲ تا ۳ نفر در کنترل کیفیت و آزمایشگاه، ۲ نفر در تعمیرات، ۲ تا ۳ نفر در انبار و هماهنگی مواد و بقیه در مدیریت، مالی، نظارت بهداشت و خدمات مستقر شوند. نحوه برون سپاری نگهداری یا حمل و سطح اتوماسیون می تواند این ساختار را تغییر دهد.
اپراتور تمپر و کنچ تنها با راه انداختن دستگاه قابل جایگزینی نیست؛ شناخت رئولوژی، منحنی دما، نشانه های سفیدک و الزامات ثبت بچ ضروری است. مسئول کنترل کیفیت باید اختیار توقف و قرنطینه محصول نامنطبق را داشته باشد. آموزش آلرژن، بهداشت دست، برنامه تمیزکاری خشک و مرطوب کنترل شده و ردیابی محصول جزو برنامه راه اندازی به شمار می روند.
استانداردها، مجوزها و الزامات محیط زیستی
برای اجرای پروژه، مسیر اخذ جواز تاسیس صنعتی، سپس تکمیل شرایط بهره برداری، الزامات سازمان غذا و دارو و پروانه های مربوط به تولید و عرضه فرآورده غذایی باید با مقررات جاری ایران بررسی شود. نام دقیق محصول، فرمول، برچسب، مسئول فنی، محل کارخانه و تجهیزات در پرونده اهمیت دارند. مجوز صنعتی به تنهایی به معنای اجازه عرضه محصول غذایی با هر عنوان و فرمول نیست. به دلیل امکان تغییر رویه های استانی یا سامانه ای، این مقاله شماره یا مسیر قطعی یک مجوز خاص را بدون استعلام زنده به عنوان حکم نهایی معرفی نمی کند.
در سطح فنی، استاندارد کدکس CXS ۸۷ برای شکلات، CXS ۱۴۱ برای خمیر کاکائو، CXS ۸۶ برای کره کاکائو و اصول عمومی ایمنی غذایی می توانند مراجع تطبیقی باشند؛ ملاک قانونی داخلی، آخرین استانداردها و دستورالعمل های لازم الاجرای ایران و در صادرات، مقررات کشور مقصد است. برای یک واحد شکلات، مدیریت ضایعات بسته بندی و مواد خوراکی، روغن های مصرفی، گردوغبار شکر، دفع پساب ناشی از شستشو و ایمنی ماشین آلات باید در طرح اجرایی بررسی شود. همه کارخانه ها با سطح یکسان مصرف آب و تولید پساب مواجه نیستند و الزامات نهایی تابع چیدمان و فناوری نظافت خواهد بود.
پیش بینی وضعیت سرمایه گذاری طرح تولید شکلات
این بخش یک نمونه پیش امکان سنجی قابل بازبینی است و نه گزارش قیمت روز ایران. چون هزینه زمین، ساختمان، ارز وارداتی و حقوق ورودی با محل اجرا و تاریخ قرارداد تغییر می کند، برای حفظ سازگاری اعداد، همه مبالغ سناریو به دلار آمریکا بیان شده اند و تبدیل ساختگی به تومان انجام نمی شود. سال مبنای ارزیابی ۲۰۲۶، ظرفیت فروش معادل ۶۰۰ تن محصول بسته بندی شده، سهم ۷۰ درصدی شکلات شیری و ۳۰ درصدی تلخ، ۲۵۰ روز کاری و یک شیفت است. قیمت فروش، نرخ مواد و هزینه های سرمایه ای در این بخش «فرض مطالعاتی» هستند، مگر در جایی که صریحا منبع بازار برای یک دستگاه مشخص نقل شده باشد.
سرمایه گذاری ثابت و قیمت تجهیزات در سناریوی مرجع
برای کارخانه ای روی زمین ۲۱۰۰ مترمربعی با ۱۱۰۰ مترمربع زیربنا، هزینه ساختمان با فرض ۳۵۰ دلار به ازای هر مترمربع، حدود ۳۸۵ هزار دلار می شود. قیمت فرضی زمین ۱۰۰ دلار برای هر مترمربع، معادل ۲۱۰ هزار دلار است؛ این نرخ صرفا عدد نمونه و نه قیمت شهرک صنعتی معینی در ایران است. ارزش گروه ماشین آلات فرآوری و بسته بندی ۷۰۵ هزار دلار، هزینه آماده سازی سایت ۱۲۰ هزار دلار، تجهیزات آزمایشگاه ۳۵ هزار دلار، زیرساخت های پشتیبان ۱۶۰ هزار دلار، نصب و مهندسی و راه اندازی ۱۴۵ هزار دلار، قبل از بهره برداری ۶۰ هزار دلار و ذخیره پیش بینی نشده ۱۲۰ هزار دلار منظور شده است.
| جزء سرمایه ثابت | فرض مبنا | برآورد هزار دلار |
|---|---|---|
| آماده سازی زمین و محوطه | عدد نمونه پروژه | ۱۲۰ |
| ساختمان و سالن ها | ۱۱۰۰ مترمربع × ۳۵۰ دلار | ۳۸۵ |
| ماشین آلات فرآوری و بسته بندی | پیکربندی مطالعاتی متوسط | ۷۰۵ |
| تجهیزات آزمایشگاه و پایش | بودجه اولیه | ۳۵ |
| زیرساخت و تجهیزات پشتیبان | بودجه اولیه | ۱۶۰ |
| نصب، مهندسی، آموزش و راه اندازی | بودجه اولیه | ۱۴۵ |
| هزینه های پیش از بهره برداری | بودجه اولیه | ۶۰ |
| ذخیره پیش بینی نشده | بودجه اولیه | ۱۲۰ |
| سرمایه ثابت بدون خرید زمین | جمع اقلام بالا | ۱۷۳۰ |
| خرید زمین | ۲۱۰۰ مترمربع × ۱۰۰ دلار | ۲۱۰ |
| سرمایه ثابت همراه زمین | جمع کل | ۱۹۴۰ |
این ارقام برای راهنمایی درباره مقیاس سرمایه مفید هستند، ولی دقت آنها به اندازه یک پیشنهاد قیمت رسمی نیست. بهای تجهیزات مستقل از هزینه حمل، بیمه، حقوق ورودی، برق رسانی اختصاصی، کنترل اقلیم ساختمان، ابزارهای قالب و تعهد خدمات پس از فروش می تواند به طور چشمگیری متفاوت باشد. پرداخت پیش خرید به سازنده نیز باید در برنامه نقدینگی و زمان تحویل لحاظ شود. در صورتی که ساختمان اجاره ای یا موجود باشد، ترکیب سرمایه ثابت کاملا تغییر می کند.
سرمایه در گردش براساس چرخه عملیات
بر خلاف روش ضرب درصد ثابت در هزینه ماشین آلات، سرمایه در گردش باید براساس تعداد روز موجودی، مطالبات و بدهی به تامین کنندگان محاسبه شود. ارزش مواد اولیه در سناریوی نمونه با قیمت های صرفا محاسباتی برابر تقریبا ۲٫۸۶ میلیون دلار در سال است. برای هر کیلوگرم ماده خریداری شده، قیمت فرضی خمیر کاکائو ۷٫۵ دلار، کره کاکائو ۱۳ دلار، شکر ۰٫۸ دلار، شیر خشک ۳٫۲ دلار، چربی شیر ۶ دلار، لسیتین ۳ دلار، طعم دهنده ۱۲ دلار و مغز خشکبار ۶٫۵ دلار در نظر گرفته شده است. این قیمت ها نرخ رسمی بازار ۲۰۲۶ نیستند و صرفا برای آشکار شدن منطق سرمایه در گردش و حساسیت بهای محصول استفاده شده اند.
در مدل پایه هزینه لفاف اولیه برای شش میلیون بسته، هر بسته ۰٫۰۷ دلار و کارتن ثانویه برای ۲۵۰ هزار کارتن، هر کارتن ۰٫۴۵ دلار فرض شده است؛ جمع هزینه بسته بندی سالانه به حدود ۵۳۲٫۵ هزار دلار می رسد. فرض پوشش ۶۰ روز مواد اولیه، ۴۵ روز بسته بندی، ۲۰ روز موجودی کالای نهایی، ۳۰ روز دوره وصول مطالبات، ۳۰ روز اعتبار تامین کنندگان و ۱۸۰ هزار دلار ذخیره نقدینگی عملیات، نیاز خالص سرمایه در گردش را در حدود ۱٫۰۷ میلیون دلار به دست می دهد. در این محاسبه سال ۳۶۵ روزه برای نسبت دادن هزینه سالانه به موجودی و مطالبات استفاده شده است؛ انتخاب مبنای ۳۶۰ روز ممکن است تغییر جزئی ایجاد کند.
این عدد زمانی معتبر است که فرض های پرداخت تامین کنندگان، ارز، حداقل سفارش مواد وارداتی، زمان حمل و موجودی اطمینان تحقق یابند. برای مواد کاکائویی با زمان تامین طولانی یا الزام پرداخت نقدی پیش از ارسال، ممکن است نیاز سرمایه در گردش بالاتر شود. از سوی دیگر، اگر بخشی از فروش نقدی باشد یا تامین کننده اعتبار بلندتر بدهد، نیاز کاهش می یابد. در مدل اختصاصی باید موجودی هر گروه ماده، مطالبات واقعی و جریان نقدی ماهانه جداگانه محاسبه شوند.
برآورد سرمایه گذاری اولیه
با افزودن حدود ۱٫۰۷ میلیون دلار سرمایه در گردش به ۱٫۹۴ میلیون دلار سرمایه ثابت شامل زمین، سرمایه گذاری اولیه نمونه نزدیک به ۳٫۰۱ میلیون دلار برآورد می شود. بدون خرید زمین و با ثابت ماندن سایر شرایط، عدد نمونه تقریبا ۲٫۸۰ میلیون دلار است؛ اما اجاره زمین یا کارخانه می تواند هزینه های دیگری نیز ایجاد کند. این مقادیر قبل از ساختار تامین مالی، بهره وام، مالیات و تغییرات قراردادها هستند و برای صدور تصمیم نهایی به استعلام چند تامین کننده و برآورد مهندسی مکان مشخص نیاز دارند.
برآورد فروش، هزینه تولید و ظرفیت بهره برداری
در حالت فروش ۶۰۰ تن محصول در سال و فرض متوسط قیمت خالص فروش ۸٫۲ دلار به ازای هر کیلوگرم، درآمد سالانه نمونه ۴٫۹۲ میلیون دلار خواهد بود. هزینه تقریبی مواد اولیه ۲٫۸۵۹ میلیون دلار و بسته بندی ۰٫۵۳۳ میلیون دلار برآورد شده است. اگر مجموع هزینه سالانه دستمزد، پایش کیفیت، تعمیرات، پشتیبانی عملیاتی، حمل و سایر هزینه های جاری را در این مثال ۰٫۷۲ میلیون دلار فرض کنیم، مازاد عملیاتی پیش از استهلاک، هزینه تامین مالی و مالیات حدود ۰٫۸۱ میلیون دلار می شود؛ این عدد «سود خالص» نیست.
قیمت ۸٫۲ دلار برای هر کیلوگرم یک فرض و نه قیمت قطعی کارخانه ها در ایران است. بخشی از قیمت مواد کاکائویی، به ویژه کره کاکائو، می تواند با تغییر عرضه جهانی جهش کند و هزینه متوسط دو فرمول را تغییر دهد. همچنین سهم واقعی شکلات شیری و تلخ، مغزدار بودن محصول و محدودیت ماندگاری، قیمت فروش و بهای تمام شده را دگرگون می کنند. بنابراین حتی مثبت بودن مازاد عملیاتی نمونه، به تنهایی نشان دهنده بازده تضمین شده سرمایه نیست و محاسبه IRR یا NPV معتبر نیازمند جریان نقدی چندساله، استهلاک، مالیات، برنامه سرمایه گذاری، نرخ تنزیل و فرض های تامین مالی واقعی است.
شاخص های کلیدی سناریوی ۶۰۰ تنی
| شاخص | مقدار سناریوی پایه | ماهیت داده |
|---|---|---|
| محصول نهایی قابل فروش | ۶۰۰ تن در سال | فرض ظرفیت مطالعاتی |
| خط اسمی قالب گیری و بسته بندی | ۴۰۰ کیلوگرم در ساعت | فرض مهندسی |
| روز کاری و شیفت | ۲۵۰ روز، یک شیفت ۸ ساعته | فرض برنامه تولید |
| تحقق جامع ظرفیت تئوری | ۷۵ درصد | فرض عملیاتی |
| مواد ورودی سالانه | حدود ۶۱۲٫۲ تن | محاسبه با بازده ۹۸ درصد |
| بسته ۱۰۰ گرمی | ۶ میلیون عدد در سال | محاسبه |
| زمین و زیربنا | ۲۱۰۰ و ۱۱۰۰ مترمربع | فرض جانمایی |
| نیروی انسانی | حدود ۲۴ نفر | برآورد مهندسی اولیه |
| ماشین آلات فرآوری و بسته بندی | ۷۰۵ هزار دلار | بودجه نمونه؛ نه استعلام |
| سرمایه ثابت بدون زمین | ۱٫۷۳ میلیون دلار | محاسبه نمونه |
| سرمایه ثابت با زمین | ۱٫۹۴ میلیون دلار | محاسبه نمونه |
| سرمایه در گردش | حدود ۱٫۰۷ میلیون دلار | محاسبه چرخه عملیات |
| سرمایه گذاری اولیه با زمین | حدود ۳٫۰۱ میلیون دلار | مجموع ارقام نمونه |
| درآمد سالانه در فروش ۶۰۰ تن | ۴٫۹۲ میلیون دلار | قیمت فرضی ۸٫۲ دلار/کیلوگرم |
اطلاعاتی که پیش از تصمیم نهایی باید قطعی شوند
مهم ترین اطلاعات باقیمانده عبارتند از محصول و فرمول تاییدشده آزمایشگاهی، قیمت تامین مواد کاکائویی در قرارداد واقعی، مشخصات و نرخ تضمینی دستگاه ها، هزینه نهایی آماده سازی زمین و ساختمان، انطباق حقوقی محصول، نرخ واقعی افت هر مرحله، شرایط موجودی واردات و زمان وصول پول فروش. بدون این اطلاعات، هیچ نتیجه ای درباره سود قطعی، دوره بازگشت، امکان دریافت تسهیلات یا توجیه پذیری نهایی نباید صادر شود.
ریسک های فنی و شروط ورود به پروژه
ریسک اصلی در یک کارخانه شکلات متوسط ممکن است از جنس «ماشین ارزان» نباشد، بلکه ناسازگاری فرمول با تجهیزات خریداری شده و گردش پول نامتناسب با خرید مواد وارداتی باشد. انتخاب اشتباه آسیاب، کنچ کم ظرفیت، فقدان مخزن بافر، تمپر ناپایدار یا تونل سردکن کوچک می توانند نرخ عملی تولید را بسیار پایین تر از ظرفیت نامی نگه دارند. علاوه بر این، سفیدک، افت ظاهر، آلودگی آلرژنی و آلودگی میکروبی مواد اولیه هزینه های برگشتی و از بین رفتن اعتماد مصرف کننده را افزایش می دهند.
پیش از ثبت سفارش خط، آزمون پایلوت هر فرمول با مواد واقعی و قالب های پیشنهادی، گزارش ظرفیت خروجی در ریزی مشخص، آزمایش پایداری محصول، بررسی تامین کننده جایگزین، طرح کنترل سالمونلا و برنامه تامین نقدینگی برای چرخه خرید باید آماده شود. سرمایه گذار همچنین باید مطمئن شود ادعای نام شکلات، درصد کاکائو و برچسب با مقررات مطابقت دارد. این اقدامات احتمال خطای تصمیم را کاهش می دهند، اما جای مطالعات اجرایی اختصاصی را نمی گیرند.
جمع بندی ارزیابی اولیه طرح توجیهی تولید شکلات
راه اندازی کارخانه تولید شکلات از مواد کاکائویی آماده می تواند پروژه ای قابل مطالعه در مقیاس متوسط باشد، به شرط آنکه تعریف محصول، بالانس ظرفیت و کیفیت واقعی از ابتدا روشن باشد. سناریوی ۶۰۰ تن در سال این مقاله نشان می دهد چگونه انتخاب فرمول و بازده مواد بر نیاز سالانه حدود ۶۱۲ تن خوراک، سرعت تجهیزات، فضای کارخانه و سرمایه در گردش اثر می گذارد. ارقام تقریبی ۱٫۹۴ میلیون دلار سرمایه ثابت شامل زمین و ۱٫۰۷ میلیون دلار سرمایه در گردش، صرفا نتیجه فرضیات نمایش داده شده هستند و نباید به جای پیشنهاد تامین کنندگان، نقشه کارخانه یا مدل مالی اختصاصی استفاده شوند.
گام مناسب پس از مطالعه این ارزیابی، تعریف ترکیب دقیق محصولات، انجام آزمون پایلوت، تهیه پیش فهرست تجهیزات با ظرفیت تضمینی، استعلام مواد و تجهیزات، بررسی مجوزها و تدوین جریان نقدی پروژه برای مکان و سرمایه گذار مشخص است. ارزش واقعی طرح توجیهی اختصاصی در همین تبدیل فرضیات عمومی به تصمیم های قابل اجرا و قابل دفاع نهفته است.


