

تولید و بسته بندی انواع میوه خشک، فعالیتی از صنایع تبدیلی کشاورزی است که میوه تازه را با جداسازی بخشی از آب، کنترل کیفیت و بسته بندی مناسب به محصولی با وزن کمتر و قابلیت نگهداری بیشتر تبدیل می کند. برای سرمایه گذاری در این صنعت، صرف خرید دستگاه خشک کن کافی نیست؛ نوع میوه، راندمان تبدیل، زمان خشک شدن، ظرفیت واقعی خروج رطوبت، الزامات بهداشتی و بهای تامین میوه تازه، مستقیما بر اقتصاد کارخانه اثر می گذارند.
در این بررسی، یک واحد نیمه صنعتی با ظرفیت فروش ۶۰ تن میوه خشک بسته بندی شده در سال به عنوان سناریوی مبنا انتخاب شده است. مقادیر مالی سال ۱۴۰۵ در بخش سرمایه گذاری، مگر جایی که صریحا به قیمت منتشر شده فروشنده اشاره شود، فرض مطالعاتی و برآورد مهندسی هستند، نه قیمت قطعی بازار یا استعلام رسمی. این تمایز برای جلوگیری از نتیجه گیری گمراه کننده درباره سود و سرمایه مورد نیاز ضروری است.
«درخواست مشاوره تخصصی برای سرمایهگذاری»
معرفی طرح تولید و بسته بندی میوه خشک
در کارخانه میوه خشک، ابتدا میوه قابل مصرف و مناسب خشک کردن تامین و درجه بندی می شود؛ سپس شستشو، آماده سازی، برش، پیش تیمار در صورت نیاز، خشک کردن کنترل شده، یکنواخت سازی رطوبت، کنترل محصول و بسته بندی انجام می گیرد. محصول نهایی می تواند به شکل اسلایس سیب، پرتقال و کیوی، برگه زردآلو و هلو، حلقه آناناس، قطعات موز یا مخلوط چند میوه باشد. این محصولات از نظر ضخامت برش، درصد رطوبت، بافت، طعم و مدت ماندگاری یکسان نیستند.
مقیاس کار از یک کارگاه کوچک با خشک کن کابینی تا واحدی دارای چندین کابین، خشک کن نواری پیوسته یا سامانه خشک کردن انجمادی توسعه می یابد. تفاوت اصلی این مقیاس ها فقط اندازه تجهیزات نیست؛ نحوه تامین پیوسته ماده اولیه، ظرفیت آماده سازی، کنترل وضعیت محصول در هر بچ، کارایی بسته بندی و توان کنترل ضایعات نیز تغییر می کند. هدف این مقاله فراهم کردن مبنای ارزیابی اولیه است و جایگزین مطالعات امکان سنجی اختصاصی یا طراحی اجرایی کارخانه نیست.
محصولات قابل تولید و تفاوت فنی آنها
| گروه محصول | نمونه | ویژگی موثر در انتخاب فناوری |
|---|---|---|
| چیپس و اسلایس میوه | سیب، پرتقال، کیوی، گلابی | حساسیت به ضخامت برش، قهوه ای شدن و یکنواختی رطوبت |
| برگه و نیمه میوه | زردآلو، هلو، آلو | زمان خشک شدن بیشتر، هسته گیری و کنترل انعطاف پذیری |
| قطعات و حبه میوه | آناناس، انبه، سیب | نیاز به برش یکنواخت، جلوگیری از چسبندگی و تفکیک اندازه |
| ترکیب چند میوه | مخلوط اسلایس | ضرورت کنترل رطوبت تعادلی و جلوگیری از انتقال رطوبت بین اجزا |
| محصول خشک شده انجمادی | توت فرنگی یا میوه پفکی | نیازمند انجماد و خشک کردن تحت خلأ؛ سرمایه گذاری و کیفیت متفاوت |
میوه خشک حرارتی را نباید با میوه خشک شده انجمادی یک محصول با تجهیزات مشترک فرض کرد. همچنین فرآیند تولید کشمش، خرمای خشک یا انجیر خشک در بعضی بخش ها متفاوت است و ممکن است به خطوط اختصاصی نیاز داشته باشد. در سناریوی مبنای این مقاله، محصول غالب اسلایس و قطعات میوه خشک با خشک کردن هوای گرم یا پمپ حرارتی است، نه تولید انجمادی.
معرفی کد آیسیک و کد محصول میوه خشک
در طبقه بندی بین المللی فعالیت های اقتصادی ISIC ویرایش چهارم، کد ۱۰۳۰ مربوط به «فرآوری و نگهداری میوه و سبزیجات» است و روش خشک کردن را نیز شامل می شود. این کد ماهیت فعالیت اقتصادی را توصیف می کند، نه مشخصات هر بسته محصول. بنابراین برای شناسایی واحد در مجوزهای ایرانی نباید آن را بدون بررسی عینا معادل «کد محصول صنعتی» دانست. عنوان پروانه، شناسه فعالیت و کد محصول مورد قبول سامانه های داخلی ایران ممکن است بر اساس نوع محصول، روش فرآوری و مرجع صادرکننده تفاوت داشته باشد.
کد تعرفه گمرکی و HS Code انواع میوه خشک
کد تعرفه صادرات و واردات تابع ماهیت واقعی کالا است. در نظام هماهنگ HS، سرفصل ۰۸۱۳ برای بسیاری از میوه های خشک غیر از گروه های ۰۸۰۱ تا ۰۸۰۶ به کار می رود؛ بنابراین تمام میوه های خشک را نمی توان در یک ردیف ۰۸۱۳۴۰ ثبت کرد. زیرردیف شش رقمی، سطح بین المللی طبقه بندی است و ردیف ملی ایران ممکن است رقم های بیشتری داشته باشد.
| کد شش رقمی HS | شرح متداول کالا |
|---|---|
| 081310 | زردآلوی خشک |
| 081320 | آلو خشک (Prunes) |
| 081330 | سیب خشک |
| 081340 | سایر میوه های خشک مشمول این سرفصل |
| 081350 | مخلوط مغزها یا میوه های خشک فصل ۸ |
| 080620 | انگور خشک، شامل کشمش |
| 080410 | خرما، تازه یا خشک |
| 080420 | انجیر، تازه یا خشک |
برای مثال، ترکیب اسلایس سیب و کیوی ممکن است مشمول قواعد مربوط به مخلوط باشد و طبقه بندی نهایی آن باید با ترکیب واقعی، شیوه عرضه و یادداشت های تعرفه ای تطبیق داده شود. کد ملی و حقوق ورودی یا محدودیت صادراتی در سال ۱۴۰۵ باید از تعرفه رسمی همان سال استعلام شود؛ ارائه درصد ثابت حقوق گمرکی بدون بررسی ردیف ملی و مقصد، دقیق نیست.
مواد اولیه، کیفیت میوه و زنجیره تامین
ماده اولیه اصلی، میوه سالم و قابل فرآوری است؛ اما درجه ظاهری مورد قبول کارخانه لزوما با میوه ممتاز مناسب فروش تازه یکسان نیست. میوه هایی که شکل ظاهری نامنظم ولی بافت سالم، رسیدگی مناسب و فاقد فساد دارند، پس از ارزیابی می توانند خوراک فرآوری باشند. در مقابل، استفاده از میوه کپک زده یا دارای پوسیدگی برای پایین آوردن قیمت خرید قابل قبول نیست؛ خشک کردن، همه مخاطرات ناشی از آلودگی اولیه را از بین نمی برد.
در انتخاب تامین کننده، درصد ماده خشک، میزان رسیدگی، شکستگی و لکه، اندازه میوه، باقیمانده سموم، فاصله برداشت تا فرآوری و ثبات عرضه بررسی می شود. برای محصولی مانند سیب اسلایسی، تفاوت رقم می تواند هم سرعت قهوه ای شدن و هم مقدار ضایعات پوست گیری و برش را تغییر دهد. برای زردآلو و هلو، نسبت هسته به گوشت و سفتی بافت مهم است. برای مرکبات، سهم پوست و امکان ایجاد تلخی یا تغییر شکل برش اهمیت بیشتری دارد.
راندمان تبدیل میوه تازه به میوه خشک
نسبت تبدیل را باید با موازنه جرم محاسبه کرد. اگر ۱۰۰ کیلوگرم قطعات آماده خشک کردن، ۸۳ درصد آب داشته باشند، ۱۷ کیلوگرم ماده خشک در آنها وجود دارد. با فرض نهایی شدن رطوبت محصول در ۱۵ درصد، وزن خروجی خشک کن از رابطه ۱۷ تقسیم بر ۰٫۸۵ به دست می آید؛ یعنی تقریبا ۲۰ کیلوگرم محصول خشک. این مثال، ضایعات پوست گیری، هسته گیری و سورت نهایی را در بر نمی گیرد.
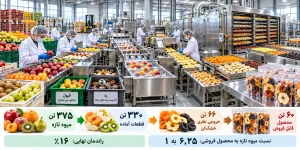
برای سناریوی کارخانه، فرض می شود از ۳۷۵ تن میوه تازه سالانه حدود ۱۲ درصد در آماده سازی جدا شود و ۳۳۰ تن قطعات آماده خشک کردن با رطوبت میانگین ۸۳ درصد وارد خشک کن شود. ماده خشک موجود ۵۶٫۱ تن است؛ با رطوبت نهایی ۱۵ درصد، خروجی نظری خشک کن ۶۶ تن خواهد بود. با حذف حدود ۶ تن قطعات نامنطبق و افت سورت و بسته بندی، ۶۰ تن محصول قابل فروش باقی می ماند. بنابراین راندمان نهایی مورد استفاده در محاسبات ۱۶ درصد وزن میوه تازه و نسبت مصرف میوه تازه به محصول فروشی ۶٫۲۵ به ۱ است. این یک فرض ترکیبی برای سبد چند میوه است، نه ضریب عمومی همه محصولات.
با تغییر ترکیب میوه ها، لازم است نسبت تبدیل هر محصول جداگانه در آزمایش پایلوت محاسبه شود. کوچک بودن میوه، پوست گیری زیاد، برش های شکسته و افت محصول پس از خشک شدن می تواند ماده اولیه مورد نیاز را افزایش دهد و قیمت تمام شده را به طور محسوس بالا ببرد.
فرآیند تولید انواع میوه خشک در کارخانه
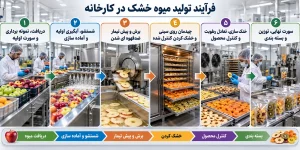
جریان اصلی ماده از دریافت و کنترل میوه آغاز می شود و به شستشو، آماده سازی و برش، پیش تیمار انتخابی، خشک کردن، تعدیل و کنترل رطوبت، سورت و بسته بندی می رسد. طراحی خط باید جدایی مسیر میوه شسته نشده از محصول آماده بسته بندی، کاهش جابه جایی غیرضروری و امکان شستشوی آسان سطوح تماس با غذا را تامین کند.
۱. دریافت، نمونه برداری و سورت اولیه
هر محموله با ثبت تامین کننده، تاریخ دریافت، وزن، نوع میوه و شرایط ظاهری وارد می شود. نمونه برداری نماینده محموله برای بررسی رسیدگی، آسیب مکانیکی، فساد و در صورت نیاز شاخص های آزمایشگاهی انجام می گیرد. محصول نامناسب از مسیر تولید خوراک انسانی کنار گذاشته می شود؛ قسمت هایی که صرفا از نظر اندازه یا شکل نامتعارف هستند، در صورت سلامت می توانند به محصول قطعه ای اختصاص یابند. اندازه گیری نرخ رد در همین مرحله، نخستین داده لازم برای اصلاح راندمان مالی کارخانه است.
۲. شستشو، آبگیری اولیه و آماده سازی
شستشو با آب بهداشتی و تجهیزات قابل نظافت انجام می شود؛ نحوه استفاده از مواد ضدعفونی و غلظت آنها تابع دستورالعمل مصوب، ویژگی میوه و الزامات باقی مانده مجاز است. سپس پوست گیری، هسته گیری یا جداسازی دم، متناسب با محصول انجام می شود. در مقیاس مبنا، شستشو و آماده سازی باید میانگین ۱۵۶ کیلوگرم میوه تازه در ساعت طی یک شیفت ۸ ساعته را پوشش دهد. با احتساب توقف، بهتر است ظرفیت مکانیکی بخش ورودی حداقل حدود ۲۰۰ تا ۲۵۰ کیلوگرم در ساعت در نظر گرفته شود.
۳. برش و پیش تیمار ضد قهوه ای شدن
اسلایسر باید ضخامت ثابت ایجاد کند؛ برای نمونه در آزمون اولیه بعضی چیپس های میوه می توان برش های حدود ۳ تا ۶ میلی متر را بررسی کرد، ولی ضخامت نهایی به رقم میوه و بافت هدف وابسته است. برش ضخیم، زمان خشک شدن و پراکندگی رطوبت را افزایش می دهد و برش بیش از حد نازک احتمال شکستگی را بالا می برد. برای سیب، گلابی و موز، پیش تیمارهای مناسب مانند محلول های مجاز اسیدی یا اسکوربیک می توانند قهوه ای شدن آنزیمی را محدود کنند. کاربرد سولفیت ها تنها با رعایت مقررات غذایی، حد مجاز و الزامات برچسب گذاری قابل بررسی است.
۴. چیدمان و خشک کردن کنترل شده
قطعات به صورت لایه ای با کمترین همپوشانی روی سینی قرار می گیرند تا جریان هوا و انتقال رطوبت یکنواخت باشد. در خشک کردن هوای گرم میوه، بازه دمایی حدود ۵۵ تا ۶۵ درجه سانتی گراد می تواند نقطه شروع آزمون باشد، نه دستور یکسان برای همه میوه ها؛ منابع ترویجی نیز دمای تقریبی ۱۴۰ درجه فارنهایت، معادل ۶۰ درجه سانتی گراد، را برای برخی روش های خشک کردن میوه ذکر می کنند. زمان خشک شدن تابع ضخامت، بار سینی، رطوبت اولیه، سرعت هوا و شرایط هوای خروجی است و باید با منحنی خشک شدن هر محصول تعیین شود.
در سناریوی مبنا، دستگاه ها به طور مجموع باید روزانه حدود ۱۱۰۰ کیلوگرم قطعات مرطوب را پذیرش و تقریبا ۸۸۰ کیلوگرم آب را خارج کنند. اگر برای هر کابین میانگین خروج رطوبت واقعی ۱۰ تا ۱۱ کیلوگرم در ساعت قابل تحقق باشد، شش کابین با ۱۴ تا ۱۶ ساعت کار موثر توان نظری خروج حدود ۸۴۰ تا ۱۰۵۶ کیلوگرم آب در روز خواهند داشت. انتخاب نهایی بدون آزمون محصول و تصدیق ظرفیت در شرایط بارگذاری واقعی قابل اتکا نیست. ظرفیت نوشته شده بر کاتالوگ به تنهایی تضمین خروجی روزانه نیست.
۵. خنک سازی، تعادل رطوبت و کنترل محصول
محصول گرم نباید بلافاصله در بسته کاملا نفوذناپذیر قرار گیرد؛ زیرا اختلاف دما می تواند موجب میعان و افزایش خطر کپک شود. پس از سرد شدن در محیط بهداشتی، یکنواختی رطوبت بین قطعات بررسی می شود و قطعاتی که به حد هدف نرسیده اند دوباره فرآوری یا جدا می شوند. روش های کنترل شامل اندازه گیری رطوبت، فعالیت آبی، رنگ، بافت، وزن و بررسی اجسام خارجی است. میزان رطوبت هدف باید برای هر میوه و سبک محصول به صورت جداگانه تایید شود؛ ۱۵ درصد در سناریوی مالی فقط متوسط فرضی سبد تولید است، نه الزام استاندارد تمام میوه ها.
۶. سورت نهایی، توزین و بسته بندی
اسلایس های سوخته، چسبیده، شکسته غیرقابل قبول یا دارای رطوبت نامناسب جدا می شوند. سپس محصول بر مبنای اندازه بسته، مثلا ۱۰۰، ۲۵۰ یا ۵۰۰ گرم، وزن کشی و دوخت می شود. در ترکیب فرضی بسته بندی واحد، اگر ۶۰ درصد وزن فروش در پاکت های ۲۵۰ گرمی و ۴۰ درصد در پاکت های ۵۰۰ گرمی باشد، سالانه به حدود ۱۹۲ هزار بسته نیاز است؛ یعنی به طور متوسط ۶۴۰ بسته در روز کاری. ظرفیت عملی دستگاه بسته بندی باید پس از کسر زمان تعویض رول، اصلاح وزن، نظافت و توقف های متعارف پاسخگوی این نیاز باشد.
انتخاب فناوری خشک کردن میوه
گزینش فناوری به کیفیت محصول هدف، سرعت تولید، امکان تامین انرژی، هزینه سرمایه و قابلیت کنترل رطوبت بستگی دارد. خشک کن کابینی برای سبد چند میوه و تعویض فرمول تولید انعطاف بیشتری دارد؛ خط پیوسته با ظرفیت بالا، بارگذاری یکنواخت و تولید مداوم را ترجیح می دهد؛ خشک کردن انجمادی برای محصول بسیار سبک و متخلخل، زنجیره تجهیزاتی کاملا متفاوتی دارد.
| فناوری | کاربرد مناسب | مزیت مهم | محدودیت اصلی |
|---|---|---|---|
| کابینی هوای گرم | واحد کوچک و نیمه صنعتی چند محصول | سرمایه اولیه نسبتا کمتر و تغییر آسان محصول | نوسان بین سینی ها و وابستگی به اپراتوری |
| کابینی پمپ حرارتی | تولید کنترل شده با دمای ملایم تر | کنترل بهتر شرایط هوا و امکان بازیافت گرما | هزینه خرید و تعمیرات تخصصی بالاتر |
| نواری یا تونلی پیوسته | تولید بالاتر و محصول نسبتا یکنواخت | کاهش عملیات دستی در مقیاس بزرگ | نیاز به خوراک مستمر و سرمایه بیشتر |
| انجمادی تحت خلأ | محصول ممتاز با بافت پفکی | حفظ بهتر شکل و ساختار متخلخل در موارد مناسب | هزینه سرمایه، زمان سیکل و مصرف انرژی بالا |
داده سازنده IKE درباره یک خشک کن پمپ حرارتی مدل WRH-300GB، ظرفیت ۲۰۰ تا ۳۰۰ کیلوگرم ماده مرطوب در هر بچ و تبخیر اسمی حدود ۱۱ لیتر آب در ساعت را معرفی می کند. این داده فقط برای شناخت مرتبه فنی دستگاه است؛ عملکرد واقعی در کارخانه باید با شرایط همان میوه، بار سینی، دما و مدت کار آزموده شود. عدد ۳۰۰ کیلوگرم در هر بچ به معنی ۳۰۰ کیلوگرم محصول خشک یا ۳۰۰ کیلوگرم در ساعت نیست.
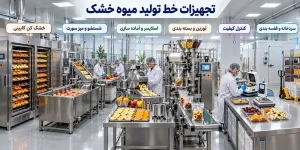
ماشین آلات و تجهیزات خط تولید میوه خشک
بخش آماده سازی و بسته بندی باید با ظرفیت خشک کن هماهنگ باشد. بزرگ ترین دستگاه همیشه گلوگاه خط نیست؛ ممکن است کمبود نیروی برش، کندی شستشو، نرخ پایین تبخیر رطوبت یا بسته بندی ضعیف، تولید واقعی را محدود کند. در طرح مبنا برای عبور روزانه ۱۲۵۰ کیلوگرم میوه تازه از بخش دریافت و خروج ۲۰۰ کیلوگرم محصول فروشی، ترکیبی از تجهیزات زیر مطرح است.
| تجهیز | ظرفیت یا مبنای انتخاب | برآورد اولیه هزینه ۱۴۰۵ |
|---|---|---|
| ۶ خشک کن کابینی | هر دستگاه حدود ۲۰۰ تا ۳۰۰ کیلوگرم ورودی هر بچ | مجموع فرض بودجه ۱٫۵ میلیارد تومان |
| شستشو، میز سورت و آماده سازی | مجموع عبور تقریبی ۲۰۰ تا ۲۵۰ کیلوگرم در ساعت | همراه با پوست گیر و برش در بودجه ۰٫۸۵ میلیارد تومان |
| اسلایسر و ابزار هسته گیری | متناسب با تنوع میوه و ضخامت برش | در ردیف آماده سازی لحاظ شده |
| توزین، دوخت و تاریخ زن | هدف حدود ۶۴۰ بسته در روز | مجموع فرض بودجه ۰٫۶۵ میلیارد تومان |
| آزمایشگاه پایه و کنترل وزن | رطوبت، فعالیت آبی، وزن و کنترل ظاهری | فرض بودجه ۰٫۲۵ میلیارد تومان |
| سردخانه محدود، قفسه و جابه جایی | مناسب گردش موجودی و جلوگیری از آسیب | فرض بودجه ۰٫۹ میلیارد تومان |
حدود واقعی قیمت خشک کن در منابع فروش: در یک قیمت گذاری منتشر شده در تیر ۱۴۰۵، برای خشک کن ۲۰۰ کیلویی بازه ۹۶٫۸ تا ۲۶۰ میلیون تومان ذکر شده و نمونه ۶۰ سینی با ظرفیت اسمی حدود ۲۰۰ تا ۳۰۰ کیلوگرم قیمت نمایش داده شده ۱۵۲ میلیون تومان داشته است. این قیمت ها مربوط به مدل ها و مشخصات همان فروشندگان هستند و ممکن است تفاوت قابل توجهی با دستگاه پمپ حرارتی، کابین تمام استیل، کنترل رطوبت، تجهیزات ایمنی یا گارانتی خاص داشته باشند. بودجه ۲۵۰ میلیون تومان برای هر کابین در سناریوی مبنا یک فرض انتخاب تجهیز است، نه نقل قول قیمت قطعی برای هر فناوری.
برای تجهیزات وارداتی، هزینه حمل، بیمه، ترخیص، نرخ ارز، نصب، خدمات پس از فروش، قطعات یدکی و زمان تامین باید جداگانه محاسبه شوند. برای تجهیزات داخلی نیز کیفیت استیل سطوح تماس، قابلیت شستشو، یکنواختی دما و هوا، مصرف واقعی، دسترسی به تعمیرکار و مستندات آزمون تحویل مهم تر از قیمت اولیه صرف است. در قرارداد خرید باید بارگذاری آزمایشی با میوه واقعی، رطوبت خروجی، زمان بچ و مقدار تبخیر تضمین پذیر نوشته شود.
ظرفیت پیشنهادی و بالانس خط در سناریوی مبنا
برای مقایسه اعداد، ظرفیت قابل فروش در شرایط بهره برداری مبنا ۶۰ تن در سال و ظرفیت طراحی هدف خط ۷۵ تن در سال فرض شده است؛ بنابراین نسبت بهره برداری تجاری مبنا ۸۰ درصد ظرفیت طراحی است. روزهای کاری ۳۰۰ روز، آماده سازی عمدتا یک شیفت ۸ ساعته و خشک کردن به صورت سیکل طولانی تر با پایش ایمن در نظر گرفته می شود.
| شاخص فنی | سناریوی مبنای یکسان |
|---|---|
| محصول قابل فروش | ۶۰ تن در سال؛ ۲۰۰ کیلوگرم در روز |
| ظرفیت طراحی محصول نهایی | ۷۵ تن در سال |
| روز کاری | ۳۰۰ روز در سال |
| میوه تازه خریداری شده | ۳۷۵ تن در سال؛ ۱۲۵۰ کیلوگرم در روز |
| ورودی قطعات آماده به خشک کن | ۳۳۰ تن در سال؛ ۱۱۰۰ کیلوگرم در روز |
| محصول نظری بعد از خشک کن | ۶۶ تن در سال؛ ۲۲۰ کیلوگرم در روز |
| آب جدا شده در خشک کن | تقریبا ۲۶۴ تن در سال؛ ۸۸۰ کیلوگرم در روز |
| نسبت میوه تازه به محصول فروش | ۶٫۲۵ کیلوگرم به ۱ کیلوگرم |
| تعداد خشک کن مطالعه شده | ۶ کابین با ظرفیت حدود ۲۰۰ تا ۳۰۰ کیلوگرم در هر بچ |
این مقادیر درباره میانگین سبد محصول هستند. اگر سهم محصولات کم بازده مانند بعضی مرکبات یا میوه های پر ضایعات بیشتر شود، مصرف ماده اولیه به ازای هر کیلوگرم فروش افزایش می یابد. به همین دلیل تعهد سالانه تامین باید بر مبنای برنامه ترکیب محصولات ماهانه تنظیم شود و نه فقط حاصل ضرب ظرفیت اسمی خشک کن در روزهای تقویمی.
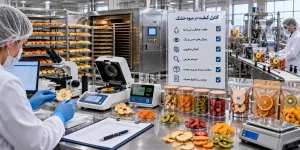
کنترل کیفیت، ایمنی غذایی و ماندگاری محصول
خشک کردن با کاهش آب در دسترس میکروارگانیسم ها به حفظ محصول کمک می کند، اما به تنهایی جایگزین بهداشت ماده اولیه، فرایند کنترل شده و جلوگیری از آلودگی ثانویه نمی شود. شاخص فعالیت آبی یا aw با درصد رطوبت تفاوت دارد؛ دو محصول با درصد رطوبت یکسان ممکن است به دلیل تفاوت قندها و ساختار، فعالیت آبی متفاوتی داشته باشند. راهنمای نهاد ایمنی غذای بریتانیا نیز فعالیت آبی را یکی از عوامل تعیین کننده توان رشد میکروارگانیسم ها معرفی می کند.
کنترل کیفی باید از دریافت آغاز شود و سوابق بچ تا محصول نهایی ادامه یابد. در مواد اولیه، فساد، باقیمانده آفت کش ها در صورت ریسک مربوط، آلودگی فیزیکی و درجه رسیدگی مهم اند؛ در فرایند، کیفیت آب، شرایط شستشو، برش، دما، زمان و یکنواختی خشک شدن بررسی می شود؛ در محصول نهایی، رطوبت، aw، ویژگی های حسی، آلودگی میکروبی بر اساس معیار قانونی محصول، اجسام خارجی، سلامت دوخت و صحت برچسب کنترل می شود.
استاندارد بین المللی Codex CXS 360-2020 برای میوه های خشک، الزامات عمومی و در پیوست ها الزامات اختصاصی برخی محصولات را بیان می کند. برای نمونه، حداکثر رطوبت در برگه زردآلوی بدون نگهدارنده و محصول تیمار شده لزوما یکسان نیست؛ پس عدد ۱۵ یا ۲۰ درصد را نباید به عنوان حد عمومی و قطعی همه میوه ها چاپ کرد. استانداردهای ملی اجباری یا قابل اعمال و معیارهای سازمان غذا و دارو در ایران باید برای هر محصول جداگانه کنترل شوند.
بسته بندی مناسب و کنترل ماندگاری
فیلم چندلایه با مانع مناسب در برابر بخار آب و در موارد حساس اکسیژن و نور، برای اسلایس های خشک گزینه مطالعاتی مهمی است. نوع بسته باید با رطوبت تعادلی و شکنندگی محصول، وزن خالص، مدت انبارداری و شرایط دمایی سازگار باشد. بسته شفاف جذابیت ظاهری دارد، اما در محصولات حساس به نور ممکن است حفاظت کمتری فراهم کند؛ تغییر به فیلم دارای مانع بالاتر بدون بررسی هزینه نیز تصمیم اقتصادی مناسبی نیست.
قبل از بسته بندی باید دمای محصول با محیط بهداشتی متعادل شود. راهنمای نگهداری مرکز ملی نگهداری مواد غذایی دانشگاه جورجیا توصیه می کند مواد خشک پس از سرد شدن در ظروف تمیز و خشک، دور از رطوبت و آفات نگهداری شوند و گرم بودن محصول هنگام بسته بندی می تواند موجب میعان شود. برای برآورد اولیه می توان ۶ تا ۱۲ ماه ماندگاری هدف را صرفا به عنوان فرض طراحی آزمایش در نظر گرفت؛ درج تاریخ انقضای واقعی باید پس از آزمون پایداری، ویژگی میوه، بسته نهایی و ضوابط قانونی انجام شود و ممکن است کمتر یا بیشتر باشد.
مجوزهای لازم برای تولید و بسته بندی انواع میوه خشک
مرجع و ترتیب مجوزها به مقیاس واحد، محل استقرار، ماهیت فعالیت و نوع محصول وابسته است. واحد صنعتی معمولا باید مسیر قانونی مربوط به ایجاد و بهره برداری واحد تولیدی و الزامات بهداشتی فرآورده غذایی را بررسی کند. از مدارک قابل بررسی می توان به مجوز فعالیت صنعتی یا کشاورزی متناسب با عنوان طرح، موافقت های مربوط به محل استقرار، مجوزهای بهداشتی واحد و محصول، تایید مسئول فنی در موارد مشمول و الزامات برچسب گذاری اشاره کرد.
درگاه ملی مجوزهای کشور (mojavez.ir) برای بررسی شرایط و عنوان دقیق مجوز، نقطه شروع مناسب است. درباره مشاغل خانگی غذایی نیز مسیر جداگانه ای با دریافت تاییدیه بهداشتی و ثبت درخواست در درگاه ملی مجوزها اعلام شده است. نمی توان از این موضوع نتیجه گرفت که یک آشپزخانه خانگی همان مجوزها، ظرفیت و امکان عرضه یک کارخانه صنعتی را دارد. چون فرایند اداری و سامانه ها در حال تغییرند، مدارک لازم و ترتیب ثبت درخواست باید در زمان اقدام مجددا بررسی شوند.
نقشه فضاهای تمیز و آلوده، تامین آب بهداشتی، قابلیت شستشوی کف و دیوار، تهویه، دفع پسماند، کنترل آفات، دسترسی به سرویس های بهداشتی مناسب، سوابق آموزش کارکنان و طرح کنترل کیفیت از مباحثی هستند که بهتر است پیش از خرید ماشین آلات در طراحی لحاظ شوند. تنظیم طرح توجیهی به خودی خود مجوز فعالیت یا تضمین دریافت آن نیست.
بررسی بازار داخلی و صادرات میوه خشک
بازار میوه خشک از نظر محصول همگن نیست. سیب خشک اسلایسی، برگه زردآلو، کشمش، مخلوط میوه و محصول انجمادی، از نظر قیمت، فرآیند تولید و طبقه بندی آماری قابل جمع ساده نیستند. بنابراین عباراتی مانند «تولید کل میوه خشک ایران» یا «اندازه بازار» بدون مشخص کردن دامنه کالا، روش جمع آوری داده و سال مرجع می تواند گمراه کننده باشد.
داده های قابل استناد درباره تجارت خارجی
در پایگاه WITS بانک جهانی، صادرات گزارش شده زردآلوی خشک ایران با کد ۰۸۱۳۱۰ در سال ۲۰۲۳ حدود ۵۵۸۸ تن به ارزش تقریبی ۱۴٫۰۱ میلیون دلار بوده است. از این مقدار، حدود ۲۰۱۱ تن به عراق، ۱۱۵۱ تن به ترکیه و ۵۸۸ تن به روسیه صادر شده است. در همان سال، صادرات ثبت شده سیب خشک با کد ۰۸۱۳۳۰ حدود ۳۰٫۲ تن به ارزش ۱۱۷٫۹ هزار دلار گزارش شده است. اختلاف این دو گروه نشان می دهد تعمیم آمار یک محصول به کل سبد میوه خشک مجاز نیست.
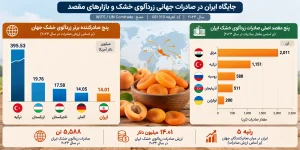
بررسی داده های WITS بانک جهانی و UN Comtrade نشان می دهد که ایران در سال ۲۰۲۳ با صادرات حدود ۱۴٫۰۱ میلیون دلار زردآلوی خشک، در میان پنج صادرکننده نخست گزارش شده این محصول از نظر ارزش صادرات قرار داشته است. ترکیه با صادرات حدود ۳۹۵٫۵۳ میلیون دلار، فاصله قابل توجهی با ایران داشته و بازیگر اصلی این بازار محسوب می شود. از سوی دیگر، عراق، ترکیه و روسیه مهم ترین مقاصد صادرات زردآلوی خشک ایران بوده اند که اهمیت بازارهای منطقه ای را برای تولیدکنندگان ایرانی نشان می دهد. با این حال، این آمار صرفا مربوط به کد تعرفه ۰۸۱۳۱۰ است و نباید به کل بازار انواع میوه خشک تعمیم داده شود.
برای درک مقیاس بازار جهانی، صادرات زردآلوی خشک ترکیه در سال ۲۰۲۴ در همین کد حدود ۷۶٫۴ هزار تن به ارزش ۴۰۴٫۵ میلیون دلار ثبت شده است. این مقایسه درباره یک کد کالایی است و نه نشان دهنده امکان فروش قطعی برای یک واحد تازه تاسیس در ایران. همچنین در داده های گزارش آینه ای صادرکنندگان در سال ۲۰۲۴، صادرات میوه خشک «سایر» با کد ۰۸۱۳۴۰ به ایران از چند مبدا، از جمله تایلند و ترکیه، مشاهده می شود؛ ولی این ارقام به دلیل تفاوت ثبت و گزارش نباید بدون رفع دوباره شماری جایگزین آمار قطعی واردات ایران شوند.
محدودیت داده: در منابع عمومی بررسی شده، مجموعه کامل و سازگار از «تولید داخلی انواع میوه خشک اسلایسی، واردات، صادرات و تغییر موجودی انبار» برای سال ۱۴۰۴ یا ۱۴۰۵ به دست نیامد. بنابراین محاسبه عدد قطعی تقاضای ظاهری یا نرخ رشد بازار ایران ممکن نیست. رابطه محاسبه تقاضای ظاهری، تولید داخلی به علاوه واردات و منهای صادرات است؛ اما فقط زمانی معتبر است که طبقه بندی، سال و پوشش آماری یکسان باشند و تغییر موجودی و خطای گزارش تا حد لازم کنترل شود.
الزامات ورود به بازارهای صادراتی
ارزیابی صادرات باید محصول محور باشد. برای مثال در برگه زردآلو، کیفیت ظاهری، یکنواختی اندازه، باقیمانده نگهدارنده های مجاز و حدود آلاینده ها اهمیت دارد؛ در چیپس میوه مخلوط، ترکیب دقیق، ثبات ویژگی ها و استحکام بسته اهمیت بیشتری پیدا می کند. قبل از قیمت گذاری صادراتی، باید مقررات کشور مقصد، استاندارد برچسب، آزمون های مورد درخواست خریدار، وضعیت گواهی بهداشت، روش نمونه برداری، حمل و عمر باقیمانده محصول بررسی شوند.
اینکه کشوری در آمار تجارت خارجی خریدار محصول مشابه بوده، به معنی پذیرفته شدن خودکار محصول یک کارخانه جدید نیست. برای ارزیابی تقاضای واقعی، نمونه محصول، مشخصات فنی، شرایط پرداخت، ظرفیت تحویل و هزینه رعایت استاندارد مقصد باید جداگانه سنجیده شود.
زمین، زیربنا و جانمایی کارخانه
برای واحد مبنای ۶۰ تن محصول قابل فروش، زمین حدود ۱۲۰۰ متر مربع و زیربنای اولیه حدود ۶۸۰ متر مربع به عنوان فرض مهندسی قابل بررسی است؛ این مقدار حکم الزام مقرراتی یا ابعاد قطعی پلان را ندارد. از زیربنا می توان به طور اولیه نزدیک به ۳۰۰ متر مربع برای شستشو، آماده سازی و خشک کن ها، حدود ۹۰ متر مربع برای دریافت و نگهداری ماده اولیه، ۱۱۰ متر مربع برای خنک سازی و بسته بندی، ۸۰ متر مربع انبار محصول و تقریبا ۱۰۰ متر مربع برای آزمایشگاه، فضاهای اداری، رختکن و خدمات اختصاص داد. حدود ۵۲۰ متر مربع باقی مانده زمین برای رفت و آمد، بارگیری، حریم ها و توسعه احتمالی در نظر گرفته می شود.
این اعداد با تغییر نوع خشک کن، نیاز به پیش سرد کردن میوه، تعداد سینی و قفسه، ارتفاع سالن، مسیر رفت و آمد مواد و الزام های بهداشتی تغییر می کنند. برای محصولی با گردش روزانه ۱۲۵۰ کیلوگرم میوه تازه، پذیرش روزانه و تفکیک مسیر میوه خام از محصول نهایی بسیار مهم است. محل کارخانه بهتر است از نظر دسترسی به میوه فصلی، کارگر ماهر، امکان حمل و محدودیت استقرار نیز ارزیابی شود.
نیروی انسانی و سازمان اجرای طرح
برای یک واحد نیمه صنعتی با شستشو و برش نیمه مکانیزه، حدود ۱۵ نفر نیروی مستقیم در سناریوی مطالعاتی در نظر گرفته می شود. این تعداد می تواند شامل
- تقریبا هشت نفر در آماده سازی و چیدمان
- دو نفر در توزین و بسته بندی
- دو نفر در کنترل کیفیت و نظارت بهداشتی
- یک نفر در نگهداری ماشین آلات
- یک سرپرست تولید و یک نفر برای امور اداری و هماهنگی باشد.
در دوره اوج برداشت یا تعمیرات اساسی، نیاز به نیروی موقت یا برون سپاری برخی امور محتمل است.
بار اصلی نیروی انسانی معمولا به شستشو، پوست گیری، برش و چیدمان اختصاص دارد؛ اما کنترل کیفیت و پایش سیکل خشک کردن نباید در پایان شیفت رها شود. اگر خشک کن ها شبانه کار می کنند، سامانه ایمنی و پایش، مسئول پاسخگو و زمان بندی حضور باید از مرحله طراحی پیش بینی شود. عدد ۱۵ نفر یک برآورد اولیه است و در خط کاملا خودکار، خط دارای محصولات متعدد یا واحد صادرات محور ممکن است اصلاح شود.
پیش بینی وضعیت سرمایه گذاری طرح تولید و بسته بندی انواع میوه خشک
برای آنکه برآورد سرمایه قابل استفاده باشد، ابتدا واحد پول، سال مبنا و مرز محاسبه مشخص می شود. تمام مقادیر این بخش به میلیارد تومان با سطح عمومی قیمت های فرضی سال ۱۴۰۵ ارائه شده اند؛ این اعداد برآورد پیش امکان سنجی اند و قیمت فروش قطعی تامین کننده، قیمت رسمی زمین، قرارداد ساخت یا پیش بینی قابل اتکای تورم آینده محسوب نمی شوند. با تغییر محل احداث، کیفیت ساختمان، فناوری خشک کن و ترکیب محصول لازم است مدل مالی از ابتدا بازسازی شود.
برآورد سرمایه ثابت، ماشین آلات و هزینه های پیش از بهره برداری
در سناریوی مبنا، قیمت زمین برای ۱۲۰۰ متر مربع، هر متر مربع ۶ میلیون تومان فرض شده و هزینه زمین حدود ۷٫۲ میلیارد تومان است. برای ساخت ۶۸۰ متر مربع زیربنا، هر متر مربع ۱۵ میلیون تومان مفروض است و هزینه ساختمان به ۱۰٫۲ میلیارد تومان می رسد. این نرخ های واحد، صرفا مبنای محاسبه هستند و باید با استعلام محل اجرا جایگزین شوند.
| جزء سرمایه ثابت | برآورد مبنا، میلیارد تومان |
|---|---|
| زمین ۱۲۰۰ متر مربعی | ۷٫۲۰ |
| ساختمان و فضاهای سرپوشیده | ۱۰٫۲۰ |
| محوطه سازی و زیرساخت پایه | ۱٫۶۰ |
| شش دستگاه خشک کن کابینی | ۱٫۵۰ |
| شستشو، سورت، آماده سازی و اسلایسر | ۰٫۸۵ |
| توزین، بسته بندی، دوخت و تاریخ زن | ۰٫۶۵ |
| آزمایشگاه و تجهیزات کنترل کیفیت | ۰٫۲۵ |
| تجهیزات انبار، نگهداری و جابه جایی | ۰٫۹۰ |
| نصب، مهندسی و راه اندازی | ۰٫۶۰ |
| مجوز، آموزش و پیش از بهره برداری | ۰٫۴۵ |
| ذخیره پیش بینی نشده | ۱٫۵۰ |
| جمع سرمایه ثابت با زمین | ۲۵٫۷۰ |
| جمع سرمایه ثابت بدون زمین | ۱۸٫۵۰ |
در این بودجه، مجموع خرید خشک کن ها فقط ۱٫۵ میلیارد تومان از سرمایه ثابت را تشکیل می دهد؛ بنابراین عبارت «قیمت خط تولید» نباید به صورت خودکار برابر قیمت چند دستگاه خشک کن تلقی شود. ساختمان مناسب فرآوری مواد غذایی، محوطه، انبار، آماده سازی، کنترل کیفیت و هزینه شروع عملیات بخش بزرگی از سرمایه را به خود اختصاص می دهند. مبنای قیمت خشک کن ها با مرتبه قیمت منتشر شده چند فروشنده ایرانی در ۱۴۰۵ مقایسه شده، اما ارقام سایر ردیف ها عمدتا فرض مطالعاتی هستند. پیش از تصمیم سرمایه گذاری باید دست کم چند پیش فاکتور فنی هم سطح دریافت شود.
برآورد سرمایه در گردش مورد نیاز
سرمایه در گردش باید از گردش واقعی مواد و پول محاسبه شود؛ اختصاص یک درصد ثابت از سرمایه ثابت، جایگزین تحلیل موجودی و مطالبات نیست. در مدل مبنا قیمت خرید متوسط میوه تازه ۵۵ هزار تومان به ازای هر کیلوگرم، مقدار خرید ۳۷۵ هزار کیلوگرم در سال و بهای سالانه میوه تازه ۲۰٫۶۲۵ میلیارد تومان فرض شده است. قیمت واحد ۵۵ هزار تومان، فرض قراردادی برای سبد میوه متناسب با فرآوری است و نباید به عنوان نرخ قطعی عمده فروشی میوه ایران تلقی شود.
با فرض ۲۵ روز موجودی میوه تازه، نیاز سرمایه برای موجودی ماده اولیه حدود ۱٫۷۲ میلیارد تومان است. ذخیره ۳۰ روز بسته بندی با هزینه سالانه فرضی ۱٫۵ میلیارد تومان، نزدیک ۰٫۱۵ میلیارد تومان نیاز دارد. اگر محصول نهایی به اندازه ۲۰ روز نگهداری شود، ارزش محاسباتی موجودی محصول با فرض هزینه ساخت سالانه حدود ۲۷ میلیارد تومان نزدیک ۱٫۸ میلیارد تومان خواهد بود. مطالبات ۳۵ روزه مشتریان با فروش فرضی سالانه ۴۵ میلیارد تومان نزدیک ۵٫۲۵ میلیارد تومان از سرمایه را درگیر می کند. یک میلیارد تومان نقدینگی عملیاتی نیز به عنوان ذخیره منظور شده است.
در طرف مقابل، اعتبار خرید ۱۵ روزه تامین کنندگان میوه می تواند نزدیک ۱٫۰۳ میلیارد تومان از نیاز تامین مالی بکاهد. جمع خالص این اجزا حدود ۸٫۹ میلیارد تومان سرمایه در گردش را نشان می دهد. در صورت خرید نقدی در فصل برداشت، افزایش موجودی محصول، محدودیت دسترسی به میوه یا طولانی شدن دریافت پول، نیاز واقعی ممکن است بیشتر باشد. ذخیره سازی میوه تازه به مدت ۲۵ روز برای همه انواع میوه از نظر فسادپذیری ممکن نیست؛ این فرض، متوسط مالی گردش موجودی یا معادل آن در قراردادهای تامین، نه الزام نگهداری فیزیکی همه میوه ها برای ۲۵ روز است.
سرمایه گذاری اولیه و مفروضات درآمد
جمع ۲۵٫۷ میلیارد تومان سرمایه ثابت با زمین و ۸٫۹ میلیارد تومان سرمایه در گردش، نیاز اولیه حدود ۳۴٫۶ میلیارد تومان را برای سناریوی نمونه نشان می دهد. در حالتی که زمین از قبل مناسب و قابل استفاده باشد، رقم متناظر بدون ارزش خرید زمین حدود ۲۷٫۴ میلیارد تومان خواهد بود؛ البته هزینه اصلاح ساختمان یا تغییر کاربری احتمالی می تواند این تفاوت را تغییر دهد.
برای محاسبه درآمد، فرض شده ۶۰ هزار کیلوگرم محصول در سال فروخته می شود و متوسط قیمت فروش خالص در مبدا کارخانه ۷۵۰ هزار تومان برای هر کیلوگرم است؛ بنابراین درآمد فرضی ۴۵ میلیارد تومان در سال خواهد بود. این قیمت صرفا میانگین سناریو است و نه قیمت قطعی هر محصول. مشاهده قیمت های گوناگون بسته های میوه خشک در بازار سال ۱۴۰۵ نشان می دهد بدون تعیین نوع میوه، درصد ترکیب، وزن بسته و کیفیت، اتکا به یک «قیمت میوه خشک» برای همه اقلام منطقی نیست.
در همین مدل:
- هزینه سالانه خرید میوه ۲۰٫۶۲۵ میلیارد تومان
- مواد بسته بندی ۱٫۵ میلیارد تومان
- حقوق و مزایای نیروی انسانی ۴٫۵ میلیارد تومان
- هزینه انرژی و آب ۰٫۶ میلیارد تومان
- نظافت و آزمون های کیفیت ۰٫۴۵ میلیارد تومان
- تعمیرات و قطعات ۰٫۶۵ میلیارد تومان
- حمل و جابه جایی ۰٫۸ میلیارد تومان
- امور عمومی و اداری ۱٫۶ میلیارد تومان
- و سایر مخارج ۰٫۷۵ میلیارد تومان
فرض می شود. مجموع این هزینه ها حدود ۳۱٫۴۸ میلیارد تومان در سال است و مابه التفاوت درآمد و هزینه های مزبور، حدود ۱۳٫۵۲ میلیارد تومان قبل از استهلاک، هزینه تامین مالی و مالیات خواهد بود. این عدد سود خالص قطعی نیست؛ از جمله هزینه سرمایه، مالیات، کاهش فروش، افت تولید و تغییر قیمت مواد اولیه در آن تثبیت نشده اند.
شاخص های کلیدی سناریوی سرمایه گذاری
| شاخص | مقدار مبنا |
|---|---|
| سال مرجع فرض های مالی | ۱۴۰۵ |
| ظرفیت فروش سالانه | ۶۰ تن میوه خشک |
| ظرفیت طراحی | ۷۵ تن در سال |
| بهره برداری تجاری | ۸۰ درصد ظرفیت طراحی |
| روز کاری | ۳۰۰ روز |
| میوه تازه مورد نیاز | ۳۷۵ تن در سال |
| محصول فروشی روزانه | ۲۰۰ کیلوگرم |
| تعداد خشک کن ها | ۶ کابین |
| زمین و زیربنا | ۱۲۰۰ و ۶۸۰ متر مربع |
| نیروی انسانی مستقیم | حدود ۱۵ نفر |
| هزینه خشک کن ها | حدود ۱٫۵ میلیارد تومان، فرض انتخاب تجهیز |
| سرمایه ثابت با زمین | ۲۵٫۷ میلیارد تومان |
| سرمایه ثابت بدون زمین | ۱۸٫۵ میلیارد تومان |
| سرمایه در گردش | حدود ۸٫۹ میلیارد تومان |
| سرمایه اولیه با زمین | حدود ۳۴٫۶ میلیارد تومان |
| فروش فرضی سالانه | ۴۵ میلیارد تومان |
ارقام بالا برای یک سناریوی واحد تنظیم شده اند، اما به معنای تایید سودآوری طرح در هر شهر و برای هر ترکیب محصول نیستند. برای محاسبه قابل دفاع ارزش فعلی خالص (NPV) یا نرخ بازده داخلی (IRR) باید جریان وجوه نقد چند ساله، دوره ساخت، مالیات، استهلاک، تغییر سرمایه در گردش، برنامه سرمایه گذاری مجدد، نرخ تنزیل و تامین مالی مشخص شوند؛ داده فعلی برای اعلام یک IRR یا NPV قابل اتکا کافی نیست و عددی به آنها نسبت داده نمی شود.
ریسک ها، محدودیت های اجرایی و معیار تصمیم گیری
مهم ترین ریسک طرح، نامتوازن شدن هزینه میوه تازه و بازده تبدیل است. اگر تامین ماده اولیه مطابق فرض ۶٫۲۵ کیلوگرم برای هر کیلوگرم محصول فروش محقق نشود، هزینه واقعی میوه مصرفی بالا می رود، حتی وقتی قیمت خرید هر کیلوگرم میوه تغییر نکند. شکستگی اسلایس ها، غیریکنواختی خشک کن و محصول مرجوعی نیز سودآوری را تضعیف می کنند. از سوی دیگر، راه اندازی چند نوع میوه به صورت هم زمان بدون برنامه تولید و آزمایش های رطوبت ممکن است ظرفیت روزانه را کمتر از محاسبه کاتالوگ کند.
سرمایه گذار پیش از عقد قراردادهای اصلی بهتر است سه خروجی عملی داشته باشد:
- گزارش آزمون پایلوت حداقل چند محصول اصلی با ثبت نسبت تبدیل و مدت خشک شدن
- برنامه تامین میوه برای فصل های مختلف
- و پیش فاکتورهای دارای مشخصات فنی و شرایط تحویل و ضمانت عملکرد.
در انتخاب محل نیز قابلیت اخذ مجوز بهداشتی، گردش مناسب مواد و امکان توسعه اهمیت دارد. صرف مشاهده حاشیه قیمتی بین میوه تازه و محصول خشک، برای صدور حکم سودآوری کافی نیست.
جمع بندی طرح توجیهی تولید و بسته بندی انواع میوه خشک
راه اندازی واحد تولید و بسته بندی میوه خشک می تواند فرصتی برای ایجاد ارزش افزوده در زنجیره محصولات باغی باشد، مشروط بر آنکه کیفیت محصول، میزان واقعی تبدیل میوه تازه، کنترل فرآیند و هزینه تامین به صورت یکپارچه مطالعه شوند. سناریوی نمونه این مقاله با فروش سالانه ۶۰ تن، مصرف حدود ۳۷۵ تن میوه تازه و سرمایه گذاری اولیه مطالعاتی حدود ۳۴٫۶ میلیارد تومان با زمین، نمونه ای از تبدیل بحث عمومی به مبنای قابل محاسبه است. هیچ یک از این ارقام جایگزین پیش فاکتور، مطالعه محلی بازار، آزمایش محصول، نقشه اجرایی و مدل مالی اختصاصی نیست.
پیش از ورود به اجرا، پیشنهاد می شود ترکیب محصول و شرایط کیفیت مشخص، آزمایش پایلوت تکرارپذیر انجام و سرمایه ثابت، سرمایه در گردش و الزامات مجوز برای محل انتخابی با داده واقعی به روز شوند. چنین رویکردی احتمال تصمیم گیری بر اساس ظرفیت اسمی دستگاه یا ادعاهای عمومی سود را کاهش می دهد.


دیدگاه ها ۱